家族のクレジットカードをまとめたいと考えたとき、候補になるのが「家族カード」です。家族カードは、本会員のカードに追加する形で、配偶者や子ども、両親などが本人名義のカードを持てる仕組みです。利用代金を本会員の口座にまとめられるため家計管理がしやすく、カードによっては本カードより低い年会費で付帯サービスを利用できます。
一方で、利用明細を本会員が確認できること、利用可能枠を家族で共有すること、申し込み対象となる家族の範囲がカード会社ごとに異なることには注意が必要です。この記事では、家族カードの仕組み、本カードとの違い、メリット・デメリット、審査、選び方、申し込み前の確認項目を整理します。
家族カードとは?
家族カードとは、本会員のクレジットカードに追加して発行する家族向けのカードです。カード面には実際に使う家族会員の氏名が記載され、家族会員は自分の名義のカードとして利用します。家族で本カードを貸し借りするものではありません。カードの貸し借りは規約違反やトラブルの原因になるため、必ず利用者本人の名義で発行されたカードを使います。
一般的には、本会員と生計を同一にする配偶者、18歳以上の子ども(高校生を除く)、両親などが対象です。ただし、対象年齢、別居家族の扱い、海外留学中の高校生への対応などは発行会社や商品によって異なります。申し込み前に、候補カードの公式サイトと会員規約で対象者を確認してください。
支払いは本会員の口座にまとまる
家族カードで使った代金は、多くの場合、本会員の利用分と合わせて本会員が登録した口座から引き落とされます。明細も本会員側に集約されるため、食費、日用品、公共料金、家族の定期的な支出をまとめて把握しやすくなります。
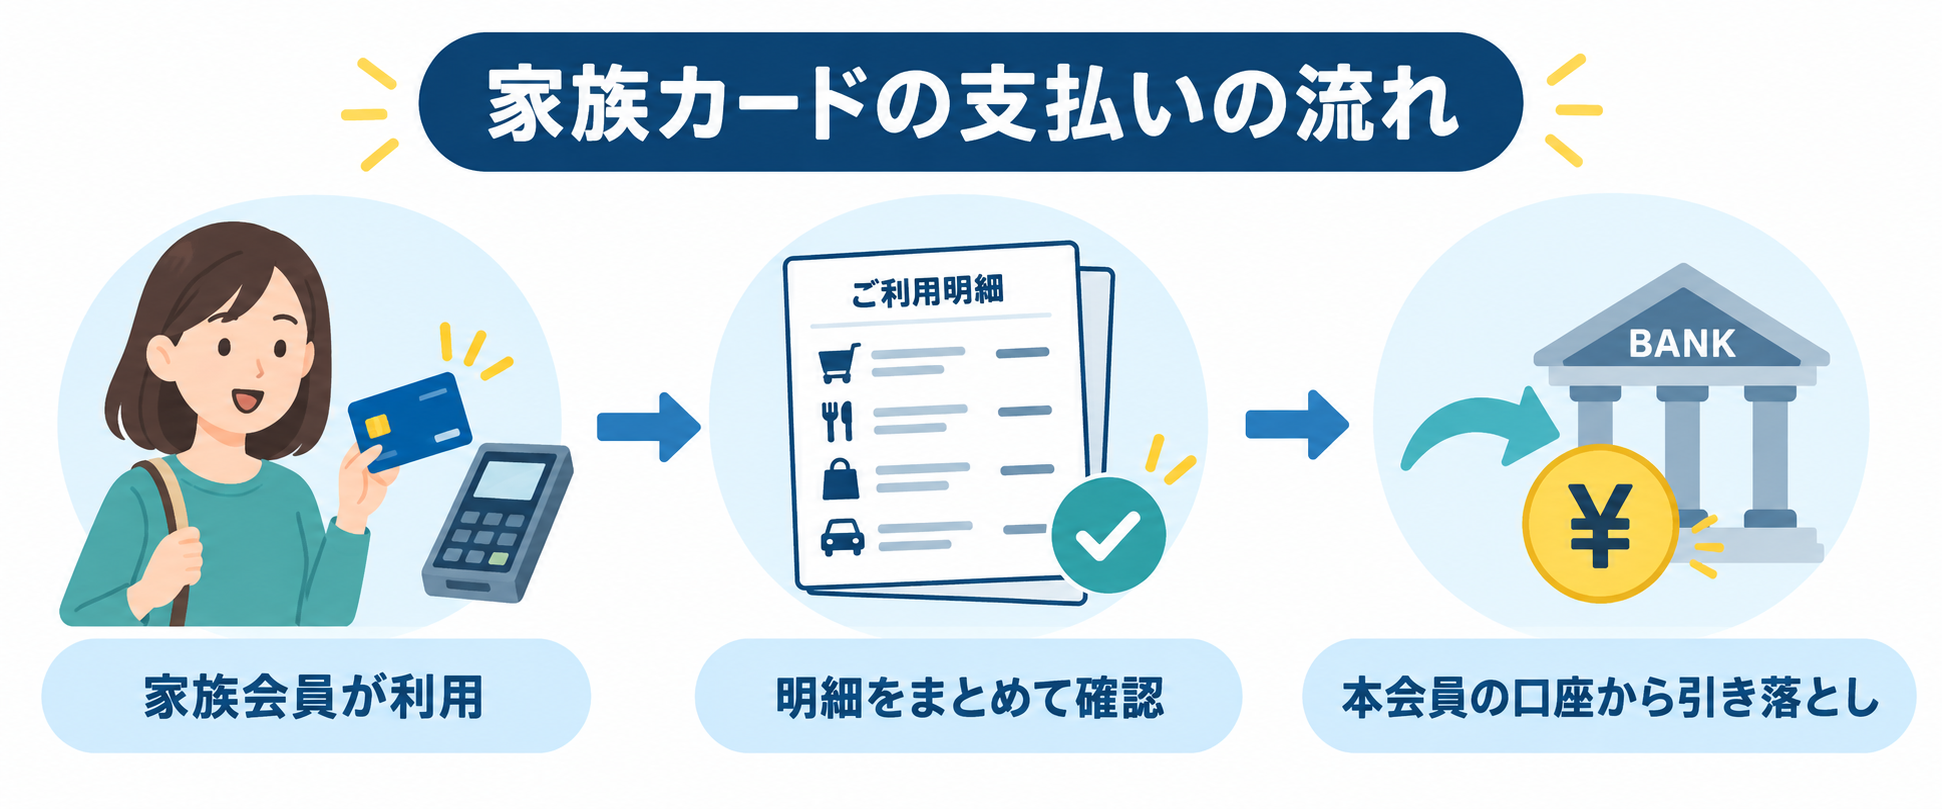
家族会員ごとに別の銀行口座を指定できるとは限りません。「本人の支出は本人の口座で支払いたい」という場合は、それぞれが本カードを契約したほうが運用しやすいことがあります。
家族カードと本カードの違い
| 比較項目 | 家族カード | 本人が契約する本カード |
|---|---|---|
| 契約 | 本会員の契約に追加 | 申込者本人が契約 |
| 名義 | 実際に使う家族会員 | 申込者本人 |
| 支払口座 | 原則として本会員の口座 | 本人が登録した口座 |
| 利用可能枠 | 本会員と共有するのが一般的 | 本人に設定される |
| 利用明細 | 本会員がまとめて確認 | 本人が確認 |
| 年会費 | 無料または低い場合がある | 商品ごとの本会員年会費 |
家族カードは単独の契約ではなく、本会員の契約を土台に発行されます。そのため、家族カードだけを残して本カードを解約することは通常できません。本会員が解約した場合や更新できなかった場合、家族カードも利用できなくなる可能性があります。
家族カードの5つのメリット
1.家計の支出をまとめて管理しやすい
家族それぞれが現金や別のカードで支払うと、家計簿に転記する手間が増えます。家族カードなら利用明細をまとめて確認でき、固定費と日常支出の全体像をつかみやすくなります。アプリの通知や利用明細を定期的に確認する運用にすれば、使いすぎにも早く気づけます。
2.追加カードの年会費を抑えられる場合がある
家族カードは、1枚目無料、条件付き無料、または本カードより低い年会費に設定されている商品があります。ただし、無料になる枚数や条件はカードごとに違います。2枚目以降の年会費、前年の利用条件、家族会員の人数上限まで確認して、家族全体の年間コストで比較しましょう。
3.ポイントを集約しやすい
家族カードの利用分が本会員のポイントに合算される商品なら、日用品や公共料金などの支払いをまとめることで、ポイントを分散させずに貯められます。ただし、家族会員ごとのポイント表示、交換権限、キャンペーンの対象条件はカードによって異なります。還元率だけでなく、よく使う交換先とポイントの有効期限も確認してください。
4.付帯サービスを家族も利用できる場合がある
旅行傷害保険、ショッピング保険、空港ラウンジ、優待などが家族カードにも付く商品があります。ただし、本会員と家族会員で補償額や利用条件が同じとは限りません。旅行代金をそのカードで支払うことが条件の「利用付帯」か、対象者の範囲はどこまでかも公式の補償規定で確認しましょう。
5.家族本人の名義で安全に使える
家族カードを発行すれば、配偶者や家族が自分の名前のカードを持てます。暗証番号、本人認証サービス、利用通知などを適切に設定でき、1枚のカードを家族で使い回すより利用者を明確にできます。カード到着後は署名欄、暗証番号の管理、オンライン決済の本人認証設定も確認してください。
家族カードのデメリットと注意点
本会員に利用内容がわかる
支払いをまとめる仕組み上、本会員は家族カードの利用店名や金額を明細で確認できます。プレゼントなど一時的に知られたくない買い物がある場合には不向きです。申し込み前に、明細を共有することを家族で話し合い、生活費に使う範囲を決めておきましょう。
利用可能枠を家族で共有する
家族カードの利用可能枠は、本会員の枠とは別に上乗せされるのではなく、本会員と家族会員の合計で管理されるのが一般的です。旅行や家電購入など大きな支払いが重なると、必要なときに枠が足りなくなることがあります。現在の利用可能額は会員アプリなどで確認し、余裕を持って使いましょう。詳しくは「クレジットカードの利用可能額とは?」でも解説しています。
本会員の状況が家族カードに影響する
家族カードは本会員の契約に紐づきます。本会員が解約した場合、支払いが遅れた場合、更新されなかった場合などは、家族カードも使えなくなる可能性があります。引き落とし日は家族全員で共有し、口座残高を早めに確認してください。「締め日と支払日の違い」を理解しておくと、残高管理がしやすくなります。
本カードとサービスが完全に同じとは限らない
家族カードでも多くの基本機能を利用できますが、一部の特典、キャンペーン、保険、追加カードの発行などに制限がある場合があります。家族カードからさらに家族カードを作ることは通常できません。ETCカードを家族会員名義で追加できるか、発行手数料や年会費がかかるかも個別に確認しましょう。費用は「ETCカードの年会費と選び方」も参考にしてください。
家族カードの審査はどう行われる?
家族カードは、本会員の契約に追加するため、審査は本会員の契約状況を中心に行われると案内しているカード会社があります。家族会員が単独で本カードに申し込む場合とは仕組みが異なります。ただし、家族カードなら必ず発行されるという意味ではありません。カード会社は申込内容や契約状況を確認し、発行可否を判断します。
家族会員にも氏名、生年月日、続柄などの入力が必要です。対象条件を満たさない人や、申込情報に不備がある場合は発行できない可能性があります。審査基準の詳細は公開されていないため、推測で申込内容を変えず、事実を正確に入力しましょう。
家族カードが向いている人・本カードが向いている人
家族カードが向いている人
- 生活費を一つの明細にまとめたい
- 家族全体のカード年会費を抑えたい
- ポイントを一つに集約したい
- 家族の利用額を把握し、予算を管理したい
- 本会員と同系列のサービスを家族も使いたい
それぞれが本カードを持つほうが向いている人
- 支払口座と利用明細を完全に分けたい
- 自分の利用可能枠を持ちたい
- 自分の信用実績でカードを契約したい
- 家族とは違う特典やポイント交換先を選びたい
- 家族関係や家計の変化があってもカードを継続したい
どちらが得かは、年会費だけでは決まりません。支払いの分け方、明細の共有、必要な利用枠、よく使う店舗、付帯サービスを基準に選びます。カード全体の比較方法は「クレジットカードの選び方」で整理しています。
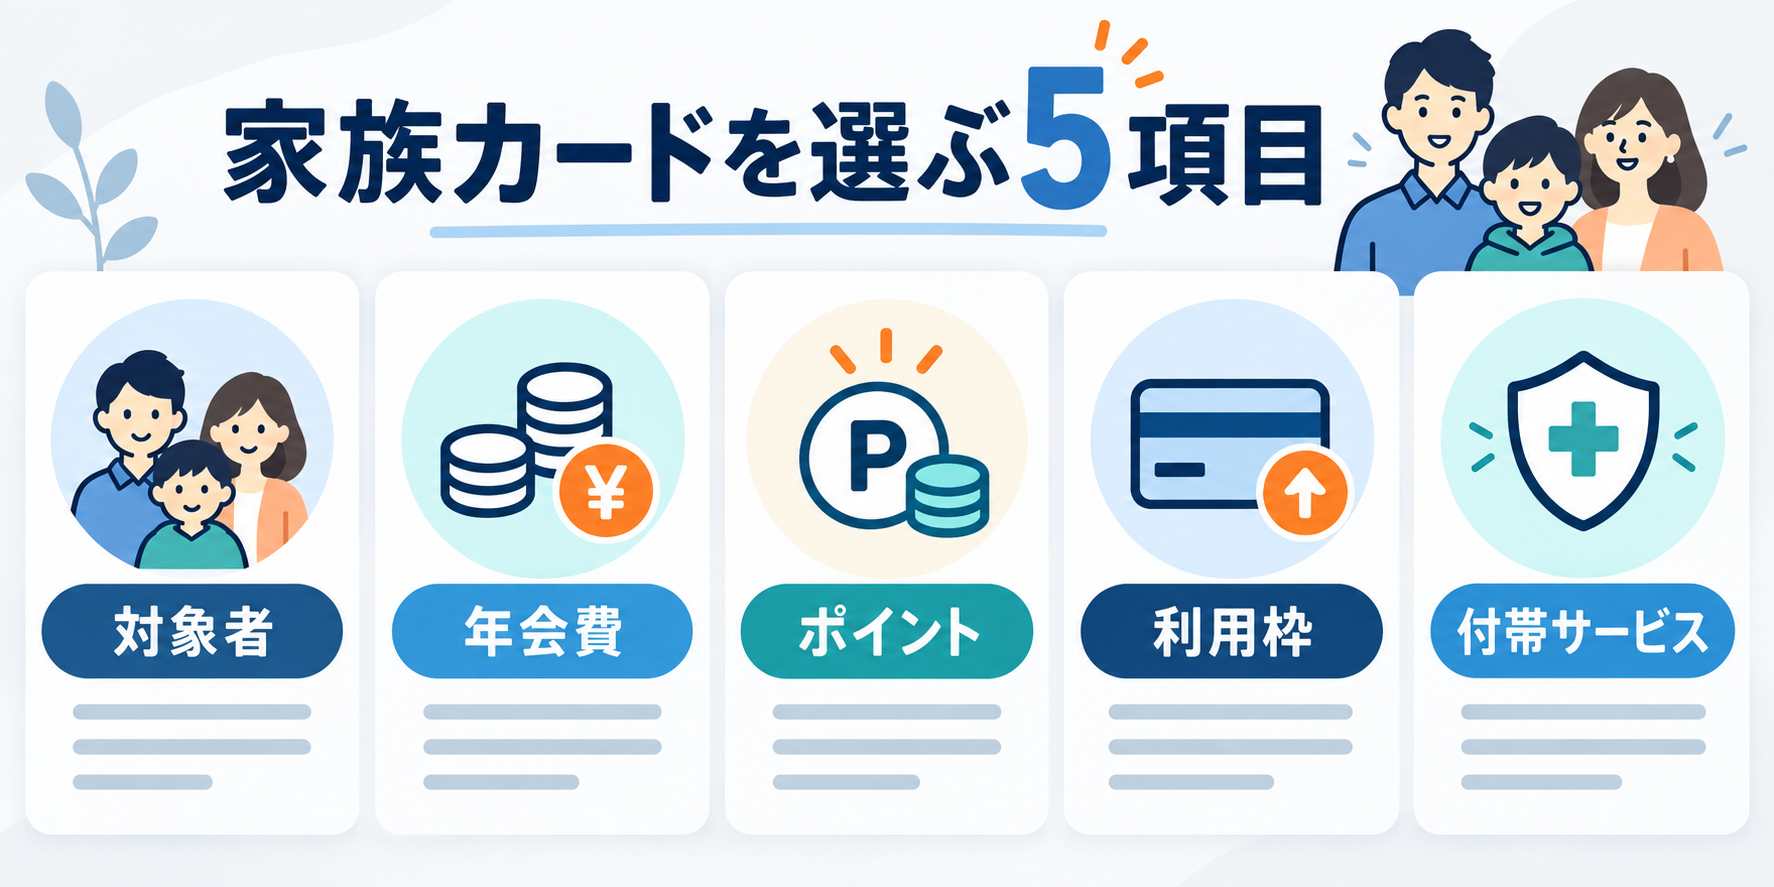
申し込み前に比較する5項目
1.申し込める家族の範囲
配偶者、子ども、両親のどこまで対象か、生計同一や同居の条件があるかを確認します。「家族」という呼び方だけで判断せず、カード会社が示す申込資格を読みます。
2.家族カードの年会費と発行枚数
1枚目と2枚目以降で料金が違う場合があります。本カードの年会費も含めた合計額を計算し、無料条件がある場合は達成しやすいか確認します。
3.ポイントの付き方と使い道
家族利用分が本会員に合算されるか、対象外の支払いがあるか、家族会員がポイントを利用できるかを確認します。見かけの還元率だけでなく、実際に使える交換先を優先します。
4.利用可能枠と通知機能
本会員と枠を共有する場合、家族全員の月間予算を決めることが大切です。利用時の即時通知、一定金額を超えたときの通知、家族会員別の明細表示ができるかを確認しましょう。
5.付帯保険と追加サービス
旅行保険や優待の対象、家族会員向けETCカード、スマホ決済への登録、タッチ決済への対応を確認します。使い方は「クレジットカードのタッチ決済とは?」も参考になります。
家族カードを申し込む流れ
- 本カードを選ぶ:年会費、還元、支払日、付帯サービスを比較します。
- 条件を確認する:対象者、枚数、費用、必要情報を公式サイトで確認します。
- 家族本人の同意を得る:明細が本会員に集約されることや利用目的を共有します。
- 本会員が申し込む:会員ページなどから正確な情報を入力します。
- 到着後に初期設定する:署名、暗証番号、本人認証、利用通知を確認します。
- 利用ルールを決める:月の予算、使ってよい費目、大きな買い物の事前相談を決めます。
申し込み方法と発行日数はカードによって異なります。急な旅行や大きな支払いの直前ではなく、受け取りと設定に余裕を持って手続きしてください。
よくある質問
引き落とし口座を家族ごとに分けられますか?
本会員の口座にまとめるカードが一般的です。家族ごとに別口座を使いたい場合は、それぞれが本カードを申し込む方法も比較してください。例外がないかは発行会社の公式情報で確認します。
家族カードにも暗証番号はありますか?
家族会員用の暗証番号が設定されます。暗証番号を本会員や他の家族と共有せず、推測されにくい番号を管理してください。メモをカードと一緒に保管するのも避けます。
家族会員本人の信用実績になりますか?
家族カードは本会員の契約に追加される仕組みです。将来、自分名義の本カードを持ち、本人として契約を管理したい場合は、自分で本カードを申し込む選択肢を検討してください。
家族カードを解約するときは?
本会員からカード会社へ手続きするのが一般的です。解約前に、公共料金、サブスクリプション、スマホ決済などの登録先を別の支払方法へ変更し、未確定の利用分がないか後日の明細も確認します。
まとめ:年会費だけでなく家計管理の方法で選ぶ
家族カードは、生活費の明細と支払いをまとめ、ポイントや付帯サービスを家族で活用しやすくする選択肢です。反面、本会員に利用内容が見えること、利用可能枠を共有すること、本会員の契約状況に左右されることを理解する必要があります。
候補を比較するときは、対象者、家族カード年会費、ポイント、利用可能枠、付帯サービスの5項目を確認してください。家族で支出をまとめたいなら家族カード、口座・明細・利用枠を分けたいなら各自の本カードが有力です。公式サイトで最新条件を確認し、家族の同意を得てから申し込みましょう。
申し込み後も、月に一度は家族会員別の利用額と未確定分を確認し、不要になった継続課金がないか見直しましょう。家族構成、収入、生活費の分担が変わったときは、家族カードを継続するか、それぞれの本カードへ切り替えるかを再検討すると、無理のない家計管理を続けられます。
※本記事は2026年9月時点の一般的な情報をもとに作成しています。発行条件、年会費、保険、特典、審査、利用可能枠はカード会社・商品・申込状況により異なります。申し込み前に各社の公式サイト、会員規約、商品説明書で最新情報をご確認ください。
家族で安全に使い続けるための管理ルール
家族カードは、発行したら終わりではありません。最初に「生活費だけに使う」「一定額を超える買い物は事前に相談する」「利用通知を全員で確認する」といった簡単なルールを決めておくと、支出の行き違いを防げます。暗証番号や会員サイトのパスワードは家族同士でも共有せず、カードごとに本人が管理します。紛失や身に覚えのない利用に気づいたときは、家族だけで判断して様子を見ず、カード会社の窓口へすぐ連絡してください。
毎月の明細では、利用日、利用店名、金額、分割払いやリボ払いの有無、継続課金を確認します。子どもが初めてカードを持つ場合は、利用可能枠の意味、支払日までに本会員の口座へ必要な残高を用意すること、現金と違って使った感覚が薄れやすいことも説明しましょう。家族会員が独立したとき、別居したとき、家計を分けたときには、対象条件を再確認し、不要なら解約や本カードへの切り替えを検討します。定期的な見直しが、家族カードの便利さを保ちながら使いすぎを防ぐ基本です。