海外旅行や海外出張でクレジットカードを使うなら、国内でのポイント還元率だけを見て選ぶと、請求額や付帯サービスを見誤ることがあります。外貨建ての買い物には海外事務手数料が関わり、店頭で日本円払いを選べる場合にも別の換算条件が適用されます。旅行保険の有無だけでは、実際に補償を受けられるかも分かりません。
この記事では、海外で使うカードを選ぶときの比較項目を、費用・使える場所・保険・管理の順に整理します。特定の商品を一律におすすめするのではなく、渡航先と旅程に合う候補を自分で絞るための手順です。手数料率や保険条件は変更されるため、申込前と出発前に発行会社の公式情報を必ず確認してください。
結論:海外用カードは「総費用」と「現地で使えるか」で選ぶ
最初に確認したいのは、渡航先で使える国際ブランドか、外貨での決済時にどのように円換算されるかです。次に、海外事務手数料、年会費、ポイントの使い道、保険の適用条件を並べます。国内では使いやすいカードでも、海外の利用先や自分の旅行日程に合わなければ、期待したメリットを得られません。
比較するときは、旅行中のカード支出を仮置きし、同じ外貨額・同じ基準レートを使って候補の費用を見ます。ただし実際の円換算日は、買い物をした日と一致しないことがあります。予測額は目安にとどめ、帰国後は明細の換算日、換算レート、請求額を確認しましょう。
海外事務手数料とは?請求額が決まる流れ
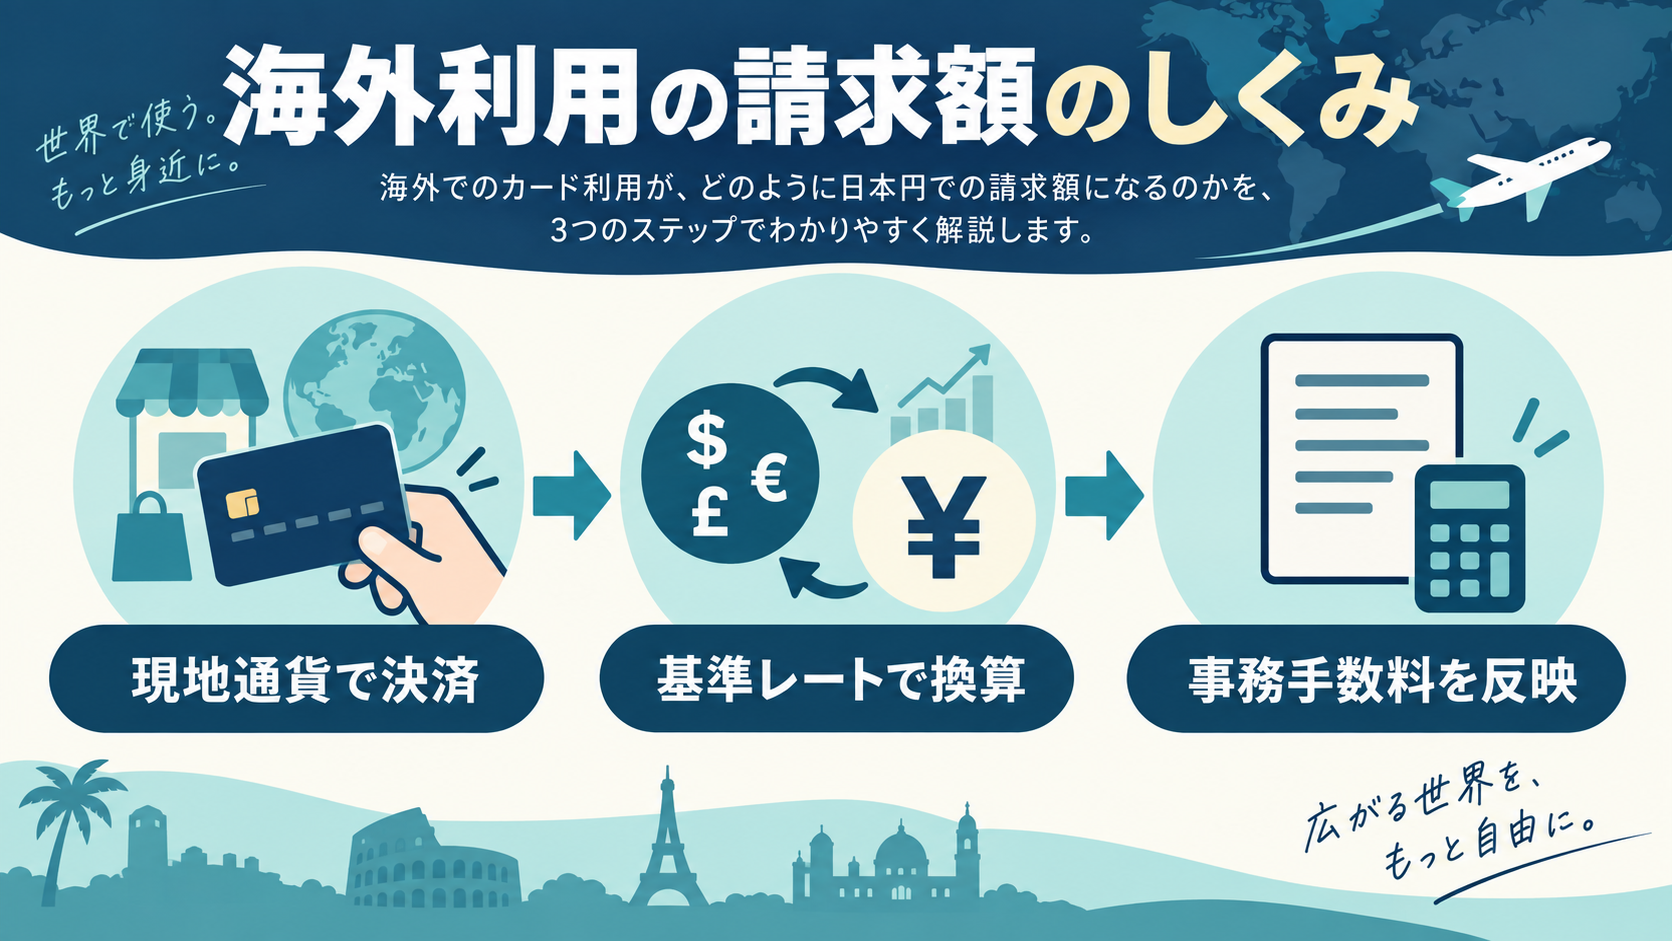
海外の店で外貨建てのカード払いをすると、利用額は国際ブランドなどが定める基準レートで日本円に換算され、カード発行会社所定の海外事務手数料が反映されます。JCBと三井住友カードの公式案内はいずれも、この換算の仕組みを説明しています。料率や適用方法は商品や会社で異なるため、「Visaだから一律」「JCBだから一律」とは判断できません。発行会社と対象カードの最新条件を見ます。
例えば外貨での利用分が、仮の基準レートで円換算すると10万円相当だったとします。手数料率が仮に2%なら、手数料の概算は2,000円です。これは計算の説明用の数字で、実際のカードの料率ではありません。また、決済日から売上データの処理日までに為替が動けば、最終請求額も変わります。比較サイト上の為替レートをそのまま請求額と考えないでください。
海外事務手数料のほか、ATMで現金を借りる「海外キャッシング」を利用する場合は、借入れに伴う利息やATM側の費用が関わることがあります。ショッピングの外貨決済と混同せず、現金が必要なら別途、借入条件と返済方法を確認してください。キャッシング枠の基本はキャッシング枠の記事で整理しています。
店頭で「日本円」と「現地通貨」を選べるとき
海外の決済端末で、現地通貨と日本円のどちらで支払うか聞かれることがあります。日本円払いはその場で金額が見えて分かりやすい一方、加盟店側などが提示する換算レートが適用される場合があります。JCBの公式解説でも、円払いは店側の手数料設定によって現地通貨払いより高くなる可能性があると案内しています。
画面に二つの金額が出たら、どちらの通貨で決済されるかを確認し、換算条件を比べましょう。迷ったときは現地通貨払いを選ぶことが一般的な目安ですが、どの選択が実際に安いかは提示レートとカードの条件次第です。レシートや決済画面の表示を確認し、意図しない通貨になっていないか、その場で確かめてください。二重の換算を避けるため、店員に通貨の選択を任せきりにしないことも大切です。
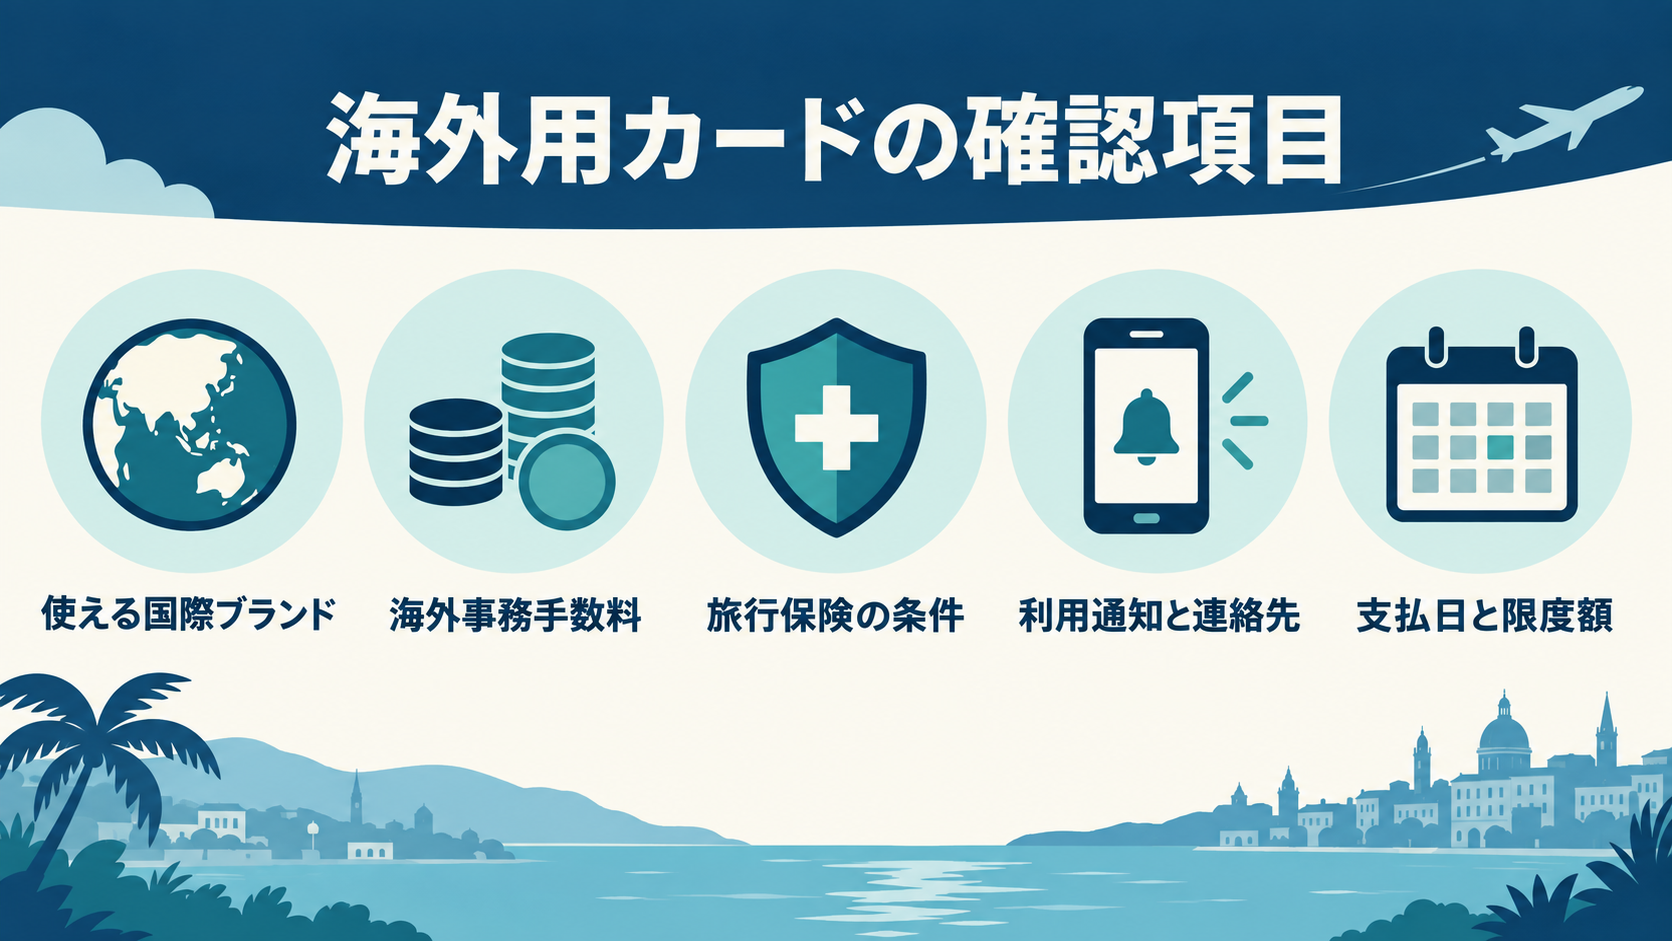
海外で使うカードの比較項目は5つ
1.渡航先で使える国際ブランドと予備の支払手段
国際ブランドの加盟状況は国や地域、店舗によって違います。旅行先のホテル、交通機関、利用予定の店で対応するブランドを確認しましょう。一枚に依存すると、利用限度額に達したときやシステム障害が起きたときに困ります。別ブランドのカードや少額の現金など、無理のない予備手段を用意すると安心です。ただし枚数を増やすほど管理の負担も増えるので、何のために予備を持つかを明確にします。
オンライン予約でカード番号を入力できても、現地のデポジットで同じカードが使えるとは限りません。ホテルやレンタカーの保証金・仮押さえは利用可能額を一時的に圧迫する場合があります。旅行前にカードの利用可能額と支払予定を確認し、余裕を持たせてください。限度額と利用残高の違いを把握しておくと、予備の必要性を判断しやすくなります。
2.海外事務手数料と年会費を合わせた費用
外貨決済が多い人ほど海外事務手数料の差が影響します。一方、年に一度短い旅行をするだけなら、わずかな手数料差よりも年会費や使い勝手の方が大きいこともあります。候補ごとに「海外で使う見込み額×手数料率」に年会費を加え、ポイントや実際に使う優待を別欄に書いて比較します。
仮に海外でのカード利用が年10万円相当なら、料率の差が1ポイントであれば、手数料差の概算は1,000円です。利用額が増えれば差も大きくなりますが、基準レートの変動や対象外取引は別に考える必要があります。年会費だけを理由に有料カードを避けたり、手数料率だけを理由に年会費を無視したりしないことが重要です。年会費無料と有料の比較も参照できます。
3.旅行保険の適用条件と補償内容
「海外旅行傷害保険付き」と書かれていても、持っているだけで適用される自動付帯と、旅行代金などをそのカードで支払う必要がある利用付帯では条件が異なります。どの交通費・旅行代金の支払いが条件を満たすか、出発前の決済が必要か、家族会員も対象かは商品ごとに確認します。三井住友カードの公式FAQも、補償項目によって条件が異なる場合があると注意しています。
補償額の大きな数字だけでなく、病気やけがの治療費、携行品、賠償責任、救援者費用など、自分の旅行で必要な項目を見ます。補償期間、対象者、免責、連絡先も重要です。カード付帯保険で不足する部分があるなら、別の旅行保険との費用比較が必要です。複数の保険を持てば補償額が単純に足し算されるとは限らないため、約款を確認してください。
4.利用通知、連絡先、カード管理
海外では時差や通信環境があるため、アプリの利用通知、明細確認、海外からの問い合わせ方法を出発前に確認します。カード会社への連絡先はスマートフォンだけに保存せず、通信できない状況でも見られる方法を考えておくと実用的です。決済が一時的に保留されたとき、本人確認に応じられる連絡手段も確認しましょう。
国内の電話番号だけが案内されている場合、海外からつながる番号やチャット窓口があるかを探します。暗証番号を求められる場面もあるため、出発前に確認しておきます。ただし暗証番号をメモしてカードと一緒に保管することは避けてください。利用通知は便利ですが、通知だけに頼らず、帰国後に明細とレシートを照合します。
5.支払日と利用可能額
海外での買い物も帰国後の口座引き落としに加算されます。旅行後の大きな請求と家賃・固定費の支払いが重ならないか、支払日を確認してください。加盟店の売上処理によって明細への反映が遅れることもあります。旅行中の支出をその場で記録し、帰国後の家計から確保するのが確実です。
ポイント目的で支払方法をリボ払いにすると、手数料によってポイントの価値を上回る負担になり得ます。旅行中も原則の支払方法を確認し、後から変更する場合は費用を理解してから判断してください。リボ払いの仕組みと手数料も参考になります。
候補カードを比較する手順
まず、国内でも継続して使う主力カードか、海外旅行に備える補助カードかを決めます。前者なら国内での利用先とポイントの使い道も重要です。後者なら年会費、海外事務手数料、渡航先での利用、保険の条件を優先します。用途が決まらないまま候補を増やすと、どれも魅力的に見えて比較できなくなります。
次に、渡航先と日数、カードで払う見込み額、航空券やホテルの予約方法を書き出します。保険が利用付帯なら、該当する旅行代金をどのカードで払うかまで決めます。候補は2~3枚に絞り、公式サイトの同じ時点の情報で表にします。欄は「年会費」「海外事務手数料」「国際ブランド」「旅行保険の適用条件」「補償内容」「利用通知」「海外からの連絡先」「ポイントの利用価値」で十分です。
最後に、料金だけでなく、現地で決済できない場合にどうするかも確認します。一枚目が使えないときの予備カード、少額の現金、宿泊先への連絡手段を準備します。複数枚を持つ場合は支払日と利用明細が分かれるため、管理できる枚数に絞りましょう。
申し込み前と出発前のチェックリスト
- 訪問先の店・交通・宿泊施設で、候補の国際ブランドを使えるか
- 外貨建てショッピングの海外事務手数料と円換算の方法
- 年会費、家族カード・ETCカードなど追加費用の有無
- 旅行保険が自動付帯か利用付帯か、対象となる決済と補償期間
- 病気・けがの治療、携行品、賠償責任など必要な補償項目
- カードの利用可能額、支払日、口座残高
- 海外からの連絡先、アプリ通知、暗証番号の確認方法
- 現地通貨と日本円の選択を求められた場合の判断方法
申込み直前には、比較記事の情報だけで決めず、必ずカード発行会社の商品ページと規約を読みます。「旅行保険付き」「優待あり」の見出しだけでは対象条件を判断できません。キャンペーンも一度限りの特典と継続的なサービスを分けて評価し、達成のために不要な支出を増やさないようにしましょう。
よくある質問
海外では日本円払いを選んだ方が安心ですか?
請求額がその場で見えやすい利点はありますが、店側などが提示する換算レートがカード会社の換算より有利とは限りません。JCBは日本円払いが現地通貨払いより高くなる可能性を案内しています。端末に表示された金額とレートを確認し、どの通貨で決済するかを自分で選んでください。
海外事務手数料が低いカードが最もお得ですか?
利用見込み額が大きければ手数料差は重要ですが、年会費、ポイントの使い道、利用先、保険条件も含めて判断します。費用が安くても渡航先で使いにくければ意味がありません。年に何回使うかと旅行中の支出額を入れた同条件の比較が必要です。
旅行保険付きなら、航空券はどのカードで払ってもよいですか?
利用付帯の場合、対象カードで所定の交通費や旅行代金を支払うことが条件になる場合があります。対象となる支払いの種類や時期はカードごとに異なります。保険の適用が必要なら、出発前にカード会社の公式説明と約款で確認してください。
海外で現金が必要なとき、カードのATM引き出しは買い物と同じですか?
同じではありません。クレジットカードで現金を引き出す行為はキャッシングで、借入れとして利息や手数料、利用枠、返済方法が関係します。店頭でのショッピング決済とは分けて確認しましょう。ATM側の費用や換算方法も事前に確認が必要です。
ポイント還元率と海外事務手数料は相殺できますか?
付与対象となる海外ショッピングでポイントを得られても、その利用価値が手数料を上回るとは限りません。ポイントの交換先や付与単位、海外利用の対象条件を確認し、手数料は別に計算してください。「高還元だから手数料は気にしなくてよい」と一括りにせず、実際に使えるポイント価値で比較しましょう。
まとめ:旅行の予定で試算し、公式条件で決める
海外用のクレジットカードを選ぶときは、手数料率の数字だけではなく、渡航先での利用、現地通貨での決済、旅行保険の適用、帰国後の支払管理まで一つの表で見ます。海外事務手数料は円換算された利用額に関わり、最終的な請求額は為替や売上処理のタイミングで変動します。予備カードを持つ場合も、年会費と管理の手間を含めて判断してください。
申し込み前はカードごとの公式ページ、出発前は保険の約款と海外からの連絡方法を確認します。手数料やキャンペーン条件は更新されるため、古い比較表の数字をそのまま使わず、自分の旅行日程と利用額に合う候補を選びましょう。カードの選び方全体から見直したい場合はクレジットカードの選び方も参考にしてください。
参考にした公式情報
※2026年9月に確認した一般的な情報です。カードの商品条件・手数料・保険は変更され得るため、最新情報は発行会社の公式ページでご確認ください。