海外旅行を控え、クレジットカードの「海外旅行傷害保険付き」という表示を見て安心していませんか。付帯保険はカードを持っているだけで適用されるとは限りません。旅行代金などを対象カードで支払う必要がある「利用付帯」もあり、条件を満たしていても補償の種類や限度額はカードごとに異なります。
この記事では、自動付帯と利用付帯の違い、申込み前に比べたい補償項目、出発前の確認手順を整理します。特定のカードや保険への加入を一律に勧めるものではありません。実際の適用可否や保険金の支払いは、各カードの保険案内、重要事項説明書、約款で決まります。条件は2026年10月5日時点で確認した公式情報に基づきます。
「保険が付くカード」と「今回の旅行で使える保険」は違う
カードの案内ページに海外旅行傷害保険と書かれていても、それだけで今回の旅行に適用されるとは限りません。対象となるカード券種、本人または家族の範囲、旅行代金の決済条件、補償が始まる時点、補償期間、補償内容を確認してください。カードのデザインや年会費が似ていても、券種が違えば条件が変わる場合があります。
カードを複数枚持っている人は「どれか1枚に保険があるはず」で済ませず、実際に旅費を支払ったカードと補償を期待しているカードが同じかを確認しましょう。旅行会社や航空券サイトの支払履歴も残します。旅行保険のために新しくカードを作るなら、年会費無料カードと有料カードの違いも含め、保険以外の利用価値を比べてください。
自動付帯と利用付帯の違い
自動付帯は、対象カードを有効に保有していることなど契約上の条件を満たせば、旅行代金をそのカードで支払わなくても補償対象となる方式です。利用付帯は、所定の費用をカードで支払うことが適用条件になる方式です。旅行代金なら何でもよいわけではなく、航空券、電車、バス、募集型企画旅行など、カード会社が定める対象範囲に沿って決済する必要があります。
利用付帯では支払うタイミングが特に重要です。出発前の支払いを求めるカードもあれば、過去には出国後の交通費決済を認めていたカードもあります。ただし条件は改定されます。三井住友カードの公式改定案内では、2025年10月16日以降に出発する旅行について、対象カードの出国後決済条件を廃止すると説明しています。古い解説記事だけを頼りにしないでください。
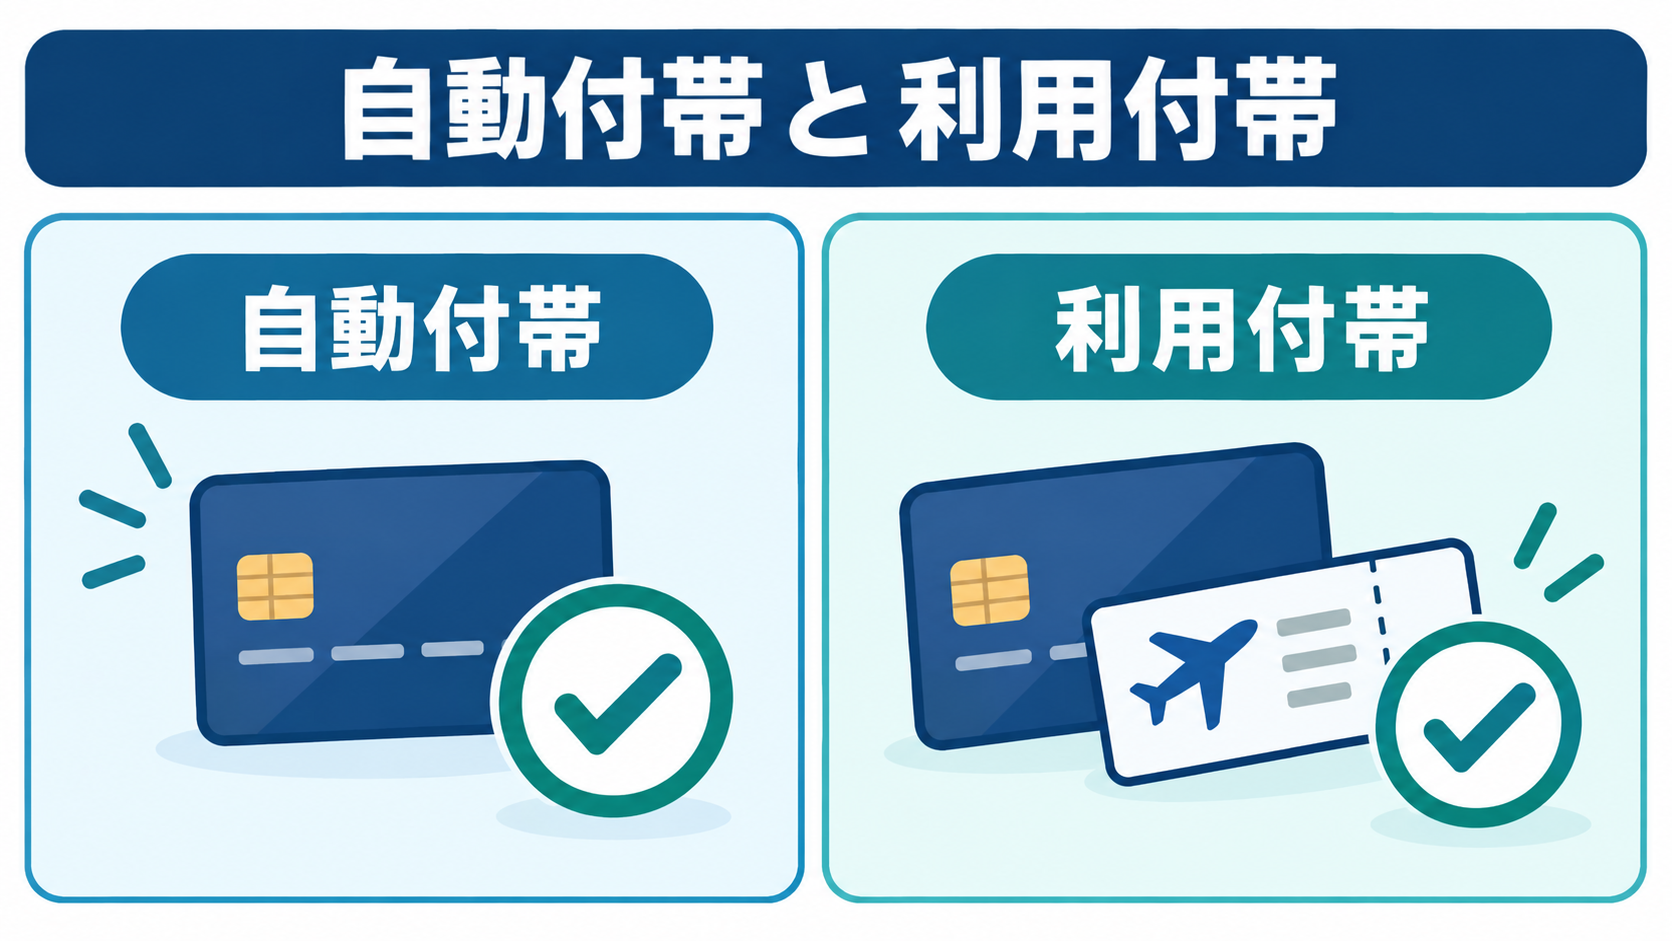
| 比較点 | 自動付帯 | 利用付帯 |
|---|---|---|
| 基本の考え方 | 保有など所定条件を満たす | 対象費用をカードで決済する |
| 出発前の確認 | 券種・会員資格・対象者 | 券種・対象費用・支払時点・決済証拠 |
| 共通の注意 | 補償項目、限度額、期間、免責は券種別の案内・約款で確認 | |
表は一般的な違いです。自動付帯でもカードの有効性、旅行の目的、補償期間などの条件があります。利用付帯でも対象になる支払いはカードごとに異なります。「旅行代金を少しでも払えば十分」と自己判断せず、支払い前に券種別の説明を読みましょう。
補償は「死亡・後遺障害の最高額」だけで比べない
広告では「最高○○万円」と大きく表示されがちですが、その数字が傷害死亡・後遺障害だけの上限であることがあります。旅行中に医療機関を受診する場面を考えるなら、傷害治療費用と疾病治療費用の限度額を別に確認する必要があります。さらに、賠償責任、携行品損害、救援者費用、航空機遅延費用などが付くかどうかも券種によって違います。
日本損害保険協会の案内は、クレジットカード付帯保険だけでは不足する部分を一般の海外旅行保険で補う方法に触れています。治療費用や賠償責任などは、複数契約があっても実際の損害額を超えて受け取れるわけではありません。死亡・後遺障害などでは扱いが異なるため、複数カードを持つだけで単純に「保障が倍」とは考えないでください。
比較表を作るなら、カードごとに「傷害治療」「疾病治療」「賠償責任」「携行品」「救援者」の欄を分け、対象者・期間・免責事項も横に記入します。最高額だけを見て決めるより、自分が不足を許容できない項目を確認できます。旅行先、滞在日数、同行者、持ち物によって優先順位は変わります。
カード会社の公式情報を読むときのポイント
JCB:対象券種と支払い条件を分けて確認
JCBの海外旅行保険解説では、対象カードで公共交通乗用具や募集型企画旅行の代金を支払う条件を説明しています。ただし、すべてのJCBカードに同じ補償が付くわけではありません。検討中の券種の個別ページに進み、補償表と利用条件、対象者を確認してください。既存会員なら、現在保有する券種の保険案内を優先します。
三井住友カード:改定日と出発日を照合
三井住友カードの旅行安心プランには、対象条件と補償期間が掲載されています。同社は出発日による利用条件の変更も案内しているため、古いブログ記事やパンフレットと現在の規定を混同しないことが重要です。対象カード、旅行の出発日、事前決済の必要性を同じ画面で確認しましょう。
エポスカード:どの交通費が対象になるか確認
エポスカードの公式FAQでは、自宅から空港や駅までの電車、バス、タクシーなどの公共交通乗用具の料金をエポスカードで決済した場合も、利用付帯の条件を満たすと案内しています。実際に利用する決済方法や、同行家族の扱いまで同じとは限りません。券種別の保険案内を合わせて確認してください。
ここで挙げた3社は条件の読み方を示す例です。保険だけで申込先を決めるのではなく、カード本体の年会費、普段の決済での使いやすさ、海外での利用方法、明細管理も比較します。付帯保険を使う予定がなければ、年会費を支払う価値があるかを改めて考えましょう。
家族や同行者は同じ補償になる?
「家族と一緒に旅行するから、本人のカード保険で全員が補償される」とは限りません。本人のみ対象のカード、家族特約があるカード、家族カード会員に別の条件があるカードなど、扱いはさまざまです。配偶者や子どもの対象年齢、同居・生計条件、家族カードの保有要件を確認してください。家族カードの基本は家族カードの解説でも整理しています。
家族特約があっても、本人と家族の補償額が異なる場合があります。旅行予約を代表者のカードでまとめて支払った場合に、同行者全員が利用付帯条件を満たすかも、カード会社ごとに確認が必要です。家族旅行では人数分の条件確認が必要だと考え、誰がどの保険の対象になるのかを書き出すと漏れを防げます。
出発前の確認手順は3段階
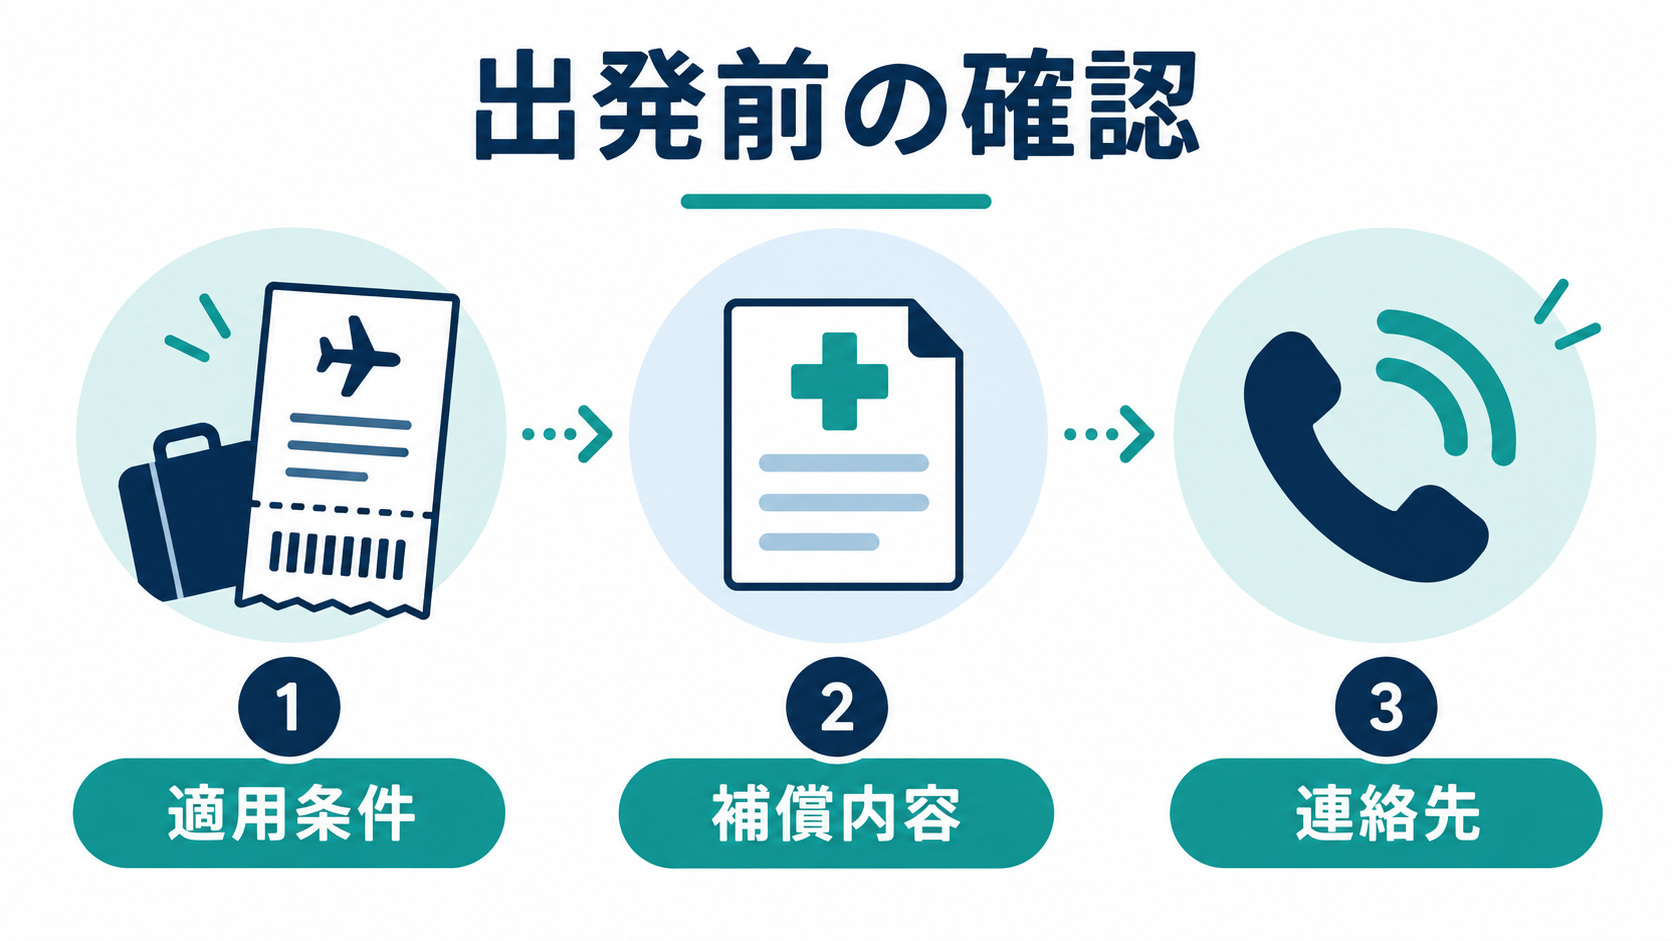
- 適用条件を確認する。保有カードの正式名称、対象者、出発日、補償期間、自動付帯か利用付帯かを確認します。利用付帯なら何をいつ、どのカードで支払う必要があるかを具体的に読みます。
- 補償内容を表にする。治療費用、賠償責任、携行品損害、救援者費用などを項目別に確認し、不足が気になる場合は一般の海外旅行保険を比較します。免責、除外事項、既往症に関する規定も確認してください。
- 連絡先と記録を残す。カード会社・保険会社の海外からの連絡方法、事故時の手順、支払いの記録を出発前に保存します。現地でネットにつながらない場面も考え、必要な情報はオフラインでも見られるようにしておきます。
保険の請求では、医療機関の診断書や領収書、交通費の領収書、警察の証明書などが必要になる場合があります。必要書類は事故の種類と保険会社によって違うため、何か起きたら自己判断で手続きを進める前に、案内された連絡先へ相談してください。緊急時にはまず現地の医療・安全対応を優先します。
付帯保険だけで足りないときの考え方
カード付帯保険に「無料」の印象があっても、必要な補償が十分かは旅行内容次第です。長期滞在、医療費が高額になりやすい地域への渡航、スポーツやレンタカー利用、乳幼児を含む家族旅行などでは、付帯保険の対象外や限度額を慎重に調べる必要があります。これらのケースで必ず追加保険が必要という意味ではありませんが、一般の海外旅行保険と比較する合理的な理由になります。
日本損害保険協会は、病院の紹介、医療通訳、キャッシュレス治療の手配など、保険商品によって利用できるサービスが異なると案内しています。限度額だけでなく、現地で支払いが必要か、24時間の日本語窓口があるかなど、実際に困ったときの使いやすさも比較しましょう。追加契約するなら、重複する補償と不足する補償を分けて確認できます。
申込み前に比べたい費用と手間
「旅行保険が付くから」という理由だけで年会費のあるカードに申し込むなら、利用する旅行の回数と保険以外の特典を合わせて考えましょう。年に一度しか海外へ行かない人と、仕事や私用で何度も渡航する人では適した組み合わせが違います。年会費無料カードと必要な期間だけ加入する海外旅行保険を組み合わせたほうが分かりやすい場合もあります。一方、旅行以外の決済や優待でも使うカードなら、年会費を複数の用途で評価できます。
比較する際は、カードの年会費だけでなく、家族カードの費用、海外でのカード利用にかかる事務手数料、旅行保険を別途契約した場合の保険料も書き出します。ただし、費用が安いことと保険が十分なことは別です。補償を削ってまで年会費を抑えるのではなく、自分が必要とする項目を先に決め、その条件を満たす選択肢で費用を比べます。保険の内容を十分に確認できないカードは、入会特典が大きく見えても候補から外す判断ができます。
決済記録と保険案内をどう残すか
利用付帯の条件を満たしたつもりでも、事故時に対象費用の決済を示せないと確認に時間がかかります。航空券や募集型企画旅行の申込書、カード利用明細、領収書、予約番号をまとめ、旅行日程と対応するよう保存しましょう。交通費を複数のカードで分けて払った場合は、どの区間をどのカードで決済したかを記録します。デジタル明細だけに頼ると海外でログインできないこともあるため、カード番号の全桁など不要な機微情報を避けつつ必要事項を確認できる方法を用意します。
保険の規定は改定されます。カードを申し込んだ年の説明だけでなく、今回の出発日に適用される最新の保険案内を読むことが重要です。カード会社からの通知メールを見落とさないようにし、保険の問い合わせ先と緊急連絡先を同行者とも共有しましょう。これらの準備は追加費用をかけずにでき、実際にトラブルが起きたときの手続きの負担を減らせます。
よくある質問
航空券を別のカードで払っても、保有カードの保険は使える?
自動付帯なら旅行代金の支払いを要しない場合があります。利用付帯なら、対象カードで所定の費用を支払う必要があります。航空券以外の交通費が対象になるか、決済のタイミングがいつかはカードごとに違います。券種別の保険案内で確認してください。
年会費が高いカードほど保険は必ず手厚い?
年会費と補償内容には一律の比例関係はありません。対象者、傷害・疾病治療費用、賠償責任、補償期間、家族特約などを個別に比べてください。死亡・後遺障害の最高額だけで判断しないことが大切です。
複数枚のカードを持てば保険金も合算される?
補償項目によって扱いが異なります。実損害を補償する項目は、複数契約があっても実際の損害額を超えて支払われるわけではありません。カードごとに適用条件を満たしているかも別の問題です。必要なら保険会社に確認しましょう。
出発後に気づいたらどうする?
利用付帯の条件が出発前の支払いであれば、出発後に支払っても条件を満たせない場合があります。カード会社のサポート窓口に現在の規定を確認し、必要なら渡航中でも加入できる保険の有無を保険会社に相談してください。加入の可否や開始時刻は商品ごとに異なります。
まとめ:付帯保険は条件と補償を両方確認する
カード付帯の海外旅行保険は、申込み時の特典として見るだけでは足りません。自動付帯か利用付帯か、誰が対象か、どの支払いが必要か、どの補償がいくらまであるかを、券種別の公式資料で確認しましょう。足りない部分があれば一般の海外旅行保険も比較できます。カードを選ぶときは、旅行保険だけでなく年会費や普段の支払いにも合う1枚かを考えることが、長く使いやすい選択につながります。