クレジットカードの利用明細を見て、「なぜ支払いが終わらないのだろう」「一括払いのつもりだったのにリボ払いになっている」と不安になる人は少なくありません。リボ払いは月々の支払額を調整しやすい一方、残高が減りにくく、手数料が積み上がりやすい支払方法です。仕組みを知らずに使うと、買い物を続けているうちに完済時期が見えなくなることがあります。
この記事では、リボ払いの基本、分割払いとの違い、手数料の考え方、意図しない設定の確認方法、やめ方、繰上返済までを解説します。カード会社やカードの種類で条件が異なるため、実際の手数料率、締め日、支払日、変更期限は必ず公式サイトと会員規約で確認してください。
リボ払いとは?毎月の支払額を調整する方法
リボ払いは、カードの利用金額や件数にかかわらず、あらかじめ決めた金額を基準に毎月支払う方法です。正式にはリボルビング払いと呼ばれます。月々の支払額は一定に見えやすいものの、未払いの利用残高には所定の手数料がかかります。
たとえば毎月の元金を1万円に設定し、10万円をリボ払いにすると、原則として毎月1万円の元金に手数料を加えた金額を支払います。途中で新しい買い物をリボ払いに追加すれば、その分だけ残高が増えます。支払額より新規利用額が多い状態が続くと、残高がなかなか減りません。
カード会社によって「元金定額」「残高スライド」など方式が異なります。元金定額方式は毎月一定の元金に手数料を加える考え方、残高スライド方式は利用残高に応じて毎月の支払額が変わる考え方です。名称が似ていても条件が異なるため、会員ページの支払コースを確認しましょう。
1回払い・分割払い・リボ払いの違い
| 支払方法 | 支払いの決まり方 | 手数料 | 向いている使い方 |
|---|---|---|---|
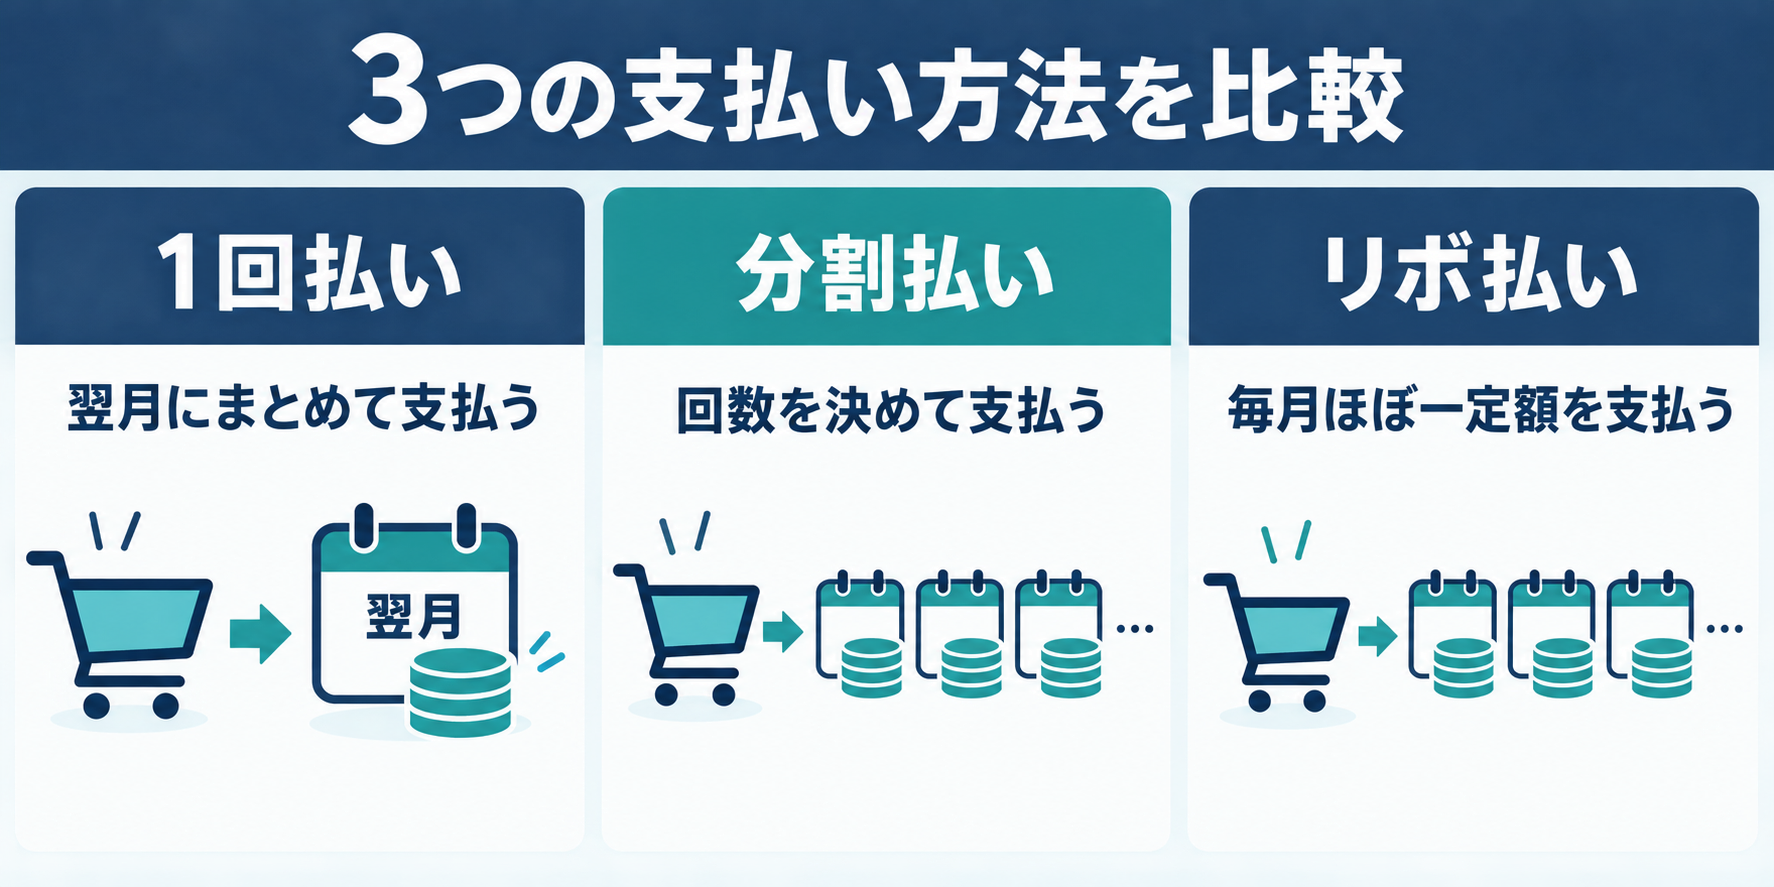
| 1回払い | 翌月など所定の支払日にまとめて支払う | 通常は不要 | 支払日に全額を用意できる買い物 |
| 分割払い | 3回、6回など回数を決める | 回数に応じて発生する場合が多い | 完済時期を先に決めたい買い物 |
| リボ払い | 毎月の支払額やコースを基準に支払う | 残高と期間などに応じて発生 | 月々の負担を調整しつつ計画的に返せる場合 |
分割払いは回数を決めるため、追加利用がなければ完済時期を把握しやすい特徴があります。リボ払いは毎月の支払額を調整しやすい反面、利用を追加すると完済時期が延びます。「毎月1万円だから安心」と考えるのではなく、残高と総手数料を見て判断することが大切です。
リボ払いの手数料はどう決まる?
ショッピングリボ払いの手数料は、一般に利用残高、実質年率、利用日数などを基に計算されます。ただし、計算方法や初回手数料の扱い、締切日はカード会社によって異なります。JCB公式サイトでは、カードの種類によって異なる手数料率が案内され、2026年10月1日利用分から順次18.00%へ改定する情報も掲載されています。三井住友カードの公式案内でも、カードの種類や設定条件によって手数料率が異なるとされています。
例として、10万円の残高に実質年率18.0%が適用され、単純に30日分を計算すると、概算手数料は「10万円×18.0%×30日÷365日」で約1,479円です。これは説明用の概算であり、実際には締め日、入金日、元金の減り方、端数処理などで変わります。正確な金額はカード会社のシミュレーションや利用明細で確認してください。
月々の元金を低く設定すると、当月の引き落としは小さくなりますが、残高が残る期間が長くなります。期間が長いほど手数料が増えやすいため、「今月いくら払うか」と同時に「合計でいくら払うか」「いつ終わるか」を確認します。
リボ払いのメリットと注意点
月々の支払額を調整しやすい
急な出費が重なった月に支払額を調整できることは、リボ払いの特徴です。カード会社によっては、支払額を増額したり、余裕のある月に追加返済したりできます。ただし、毎月の生活費不足をリボ払いで埋め続けると、残高が増えやすくなります。
残高と手数料が見えにくくなりやすい
複数の買い物がひとつのリボ残高にまとまると、どの買い物が返済済みか分かりにくくなります。カードを使い続ければ、支払っているのに残高が減らない状態も起こります。利用明細で新規利用額、支払元金、手数料、支払後残高を毎月確認しましょう。
支払期間が長くなることがある
月々の支払額が少ないと、完済まで長くかかります。残高が多い状態で新しい利用を重ねれば、手数料の負担も続きます。毎月の支払額だけを見て使える金額を判断しないことが重要です。
意図しないリボ払いが起きる主な原因
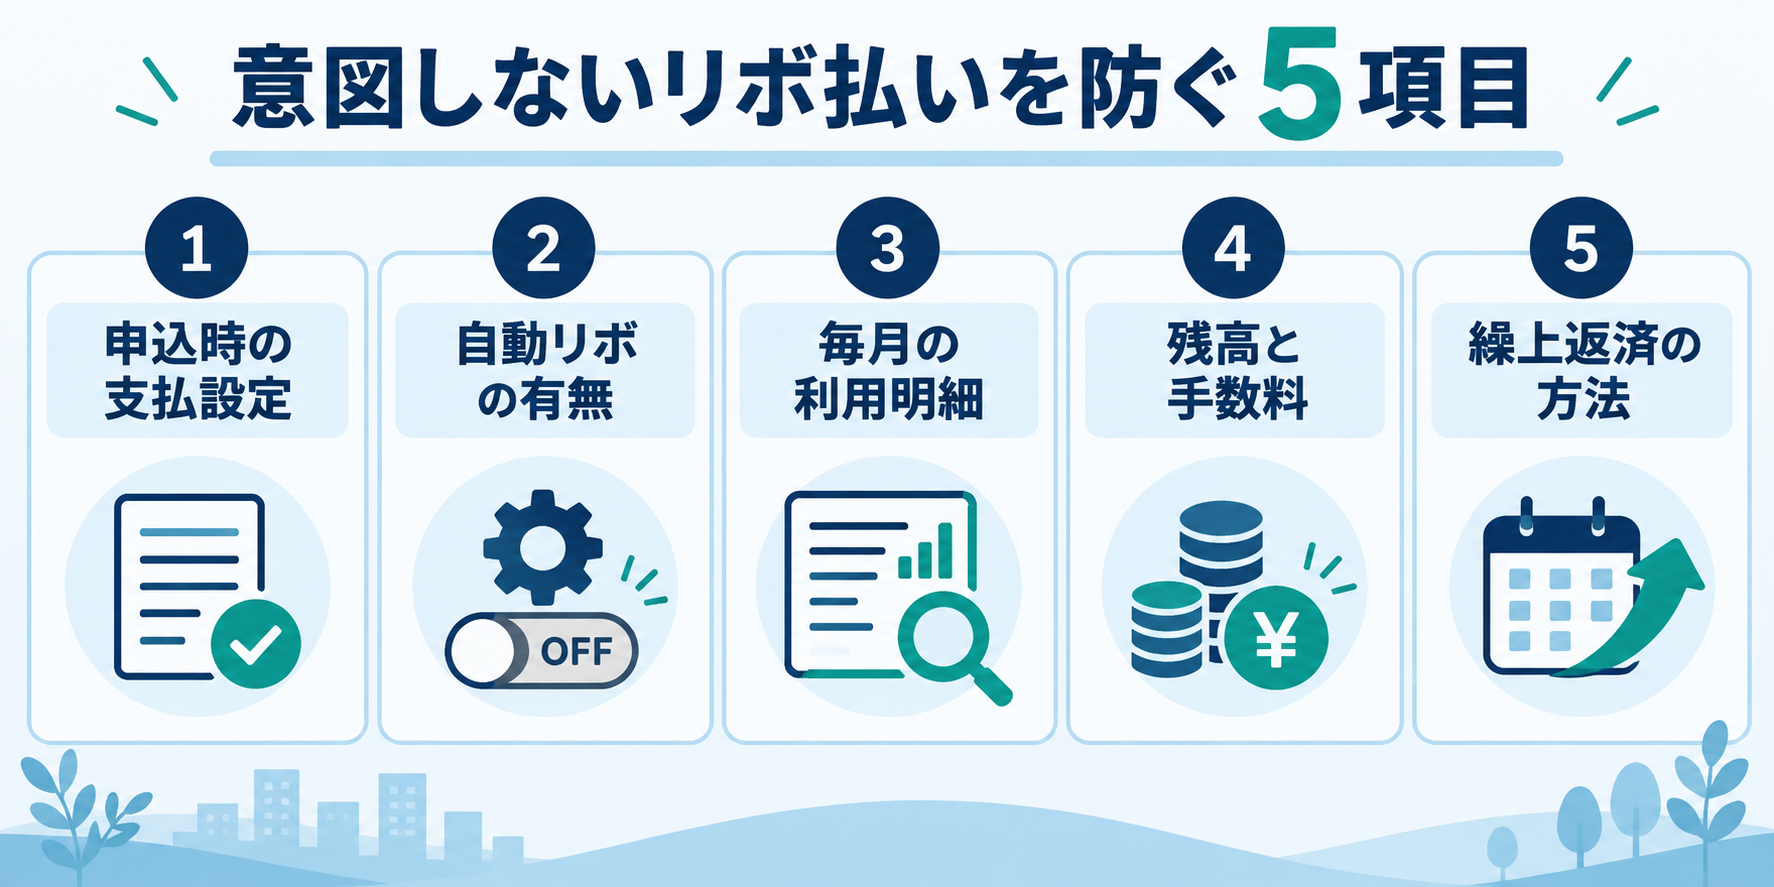
国民生活センターは、カードを一括払いで使ったつもりでも、リボ専用カードや自動リボ設定によってリボ払いになる事例を紹介しています。店頭で「一括払い」と伝えても、カード側の自動リボ設定が有効なら、請求時にリボ払いへ変更されることがあります。
- カード申し込み時に自動リボへ登録していた
- ポイント特典の条件として自動リボを設定した
- リボ払い専用カードだと理解していなかった
- 利用後に「あとからリボ」へ変更したことを忘れた
- 解除後も、それ以前のリボ残高が残っていた
自動リボを解除しても、すでにリボ払いへ変更された残高が自動的に一括払いへ戻るとは限りません。今後の利用分だけ設定が変わる場合があります。解除手続きと同時に、既存残高、次回支払額、完済予定を確認しましょう。
リボ払いになっているか確認する方法
- 会員ページの支払方法を確認:「リボ」「自動リボ」「毎月定額」などの表示がないか確認します。
- 利用明細を見る:リボ払い利用残高、手数料、支払コース、次回元金の欄を探します。
- カード申込時の書面を確認:支払方法や自動登録に関する記載を見ます。
- 不明ならカード会社へ問い合わせる:現在の設定と既存残高、解除後の扱いを確認します。
オンライン明細だけを利用している場合も、毎月通知を開いて内容を確認します。引き落とし額が毎月ほぼ同じ、カードを使っていないのに請求が続く、明細に手数料があるといった場合は、リボ残高が残っていないか確認してください。
リボ払いをやめる手順
1.自動リボの新規登録を解除する
会員ページや電話窓口で、自動リボやリボ専用コースを解除します。名称はカード会社ごとに異なります。解除の締切日を過ぎると、次回請求には間に合わない場合があります。
2.既存のリボ残高を確認する
解除後も過去の残高が残る場合があります。残高、適用手数料率、毎月の元金、次回支払日を確認します。「設定を解除したから手数料も止まった」と思い込まないようにしましょう。
3.毎月の支払額を増やす
カード会社が対応していれば、会員ページで毎月の支払元金を増額します。支払額を増やすほど残高を早く減らしやすく、将来の手数料を抑えられる可能性があります。変更可能な金額単位と期限を確認してください。
4.繰上返済・一括返済を検討する
銀行振込、ATM入金、口座引き落とし額の増額など、カード会社所定の方法で繰上返済できる場合があります。手数料は返済日まで発生する商品もあるため、入金前に精算額と手続き方法を確認します。生活費や緊急資金をすべて返済へ回すのではなく、無理のない範囲で進めましょう。
返済計画の作り方
まず、すべてのカードのリボ残高、手数料率、毎月の支払額、支払日を一覧にします。次に、新しいリボ利用を止め、家計から追加返済に回せる金額を決めます。カード会社の返済シミュレーションがあれば、支払額を変えた場合の完済時期と総手数料を比較します。
| 確認項目 | 明細・会員ページで見る場所 |
|---|---|
| 現在の残高 | リボ払い利用残高 |
| 今月減る元金 | 支払元金・弁済金 |
| 今月の費用 | リボ払い手数料 |
| 適用率 | 実質年率・手数料率 |
| 追加返済 | 増額・まとめ払い・繰上返済 |
支払いが難しいと分かったら、延滞する前にカード会社へ相談します。別の借入れで返済を続けると債務が増えるおそれがあります。自力で整理できない場合は、消費生活センターや自治体の多重債務相談窓口など公的な窓口を利用してください。消費者ホットラインは188です。
カードを申し込む前に確認したいポイント
新しいカードを選ぶときは、年会費やポイント還元率だけでなく、初期設定の支払方法も確認します。高いポイント特典が自動リボ登録を条件としている場合、獲得ポイントより手数料が大きくなる可能性があります。条件を読まずに申し込まないようにしましょう。
- 初期設定は1回払いか、自動リボか
- リボ払い専用カードではないか
- 手数料率と計算方法
- 毎月の最低支払額と変更方法
- 増額・繰上返済の方法と期限
- 明細通知を受け取れるか
カード選び全体はクレジットカードの選び方、支払管理は締め日と支払日の違いも参考にしてください。利用可能額はクレジットカードの利用可能額とは、現金の借入れとの違いはキャッシング枠の解説で確認できます。
よくある質問
リボ払いを解除すれば、残高は一括払いになりますか?
今後の利用分だけ自動リボが解除され、既存残高は従来のコースで返済が続く場合があります。カード会社へ解除後の残高の扱いを確認し、一括返済や増額を希望する場合は別途手続きします。
店頭で一括払いと伝えればリボ払いになりませんか?
自動リボ設定が有効なカードでは、店頭で一括払いと伝えても請求時にリボ払いへ変更される場合があります。利用明細と会員ページの設定を確認してください。
最低支払額だけ払えば問題ありませんか?
契約どおりの支払いではありますが、残高が大きいと返済が長期化し、手数料が増えやすくなります。完済時期と総支払額を確認し、無理のない範囲で増額や繰上返済を検討します。
リボ払いと分割払いはどちらが得ですか?
利用額、回数、手数料率、返済期間で結果が変わります。どちらかが常に有利とは限りません。同じ買い物について支払総額をシミュレーションし、完済時期も含めて比較しましょう。
明細の手数料に心当たりがない場合は?
自動リボ設定や過去の「あとからリボ」、残っているリボ残高を確認します。不明な請求は早めにカード会社へ問い合わせます。解決しない場合は消費生活センターへ相談できます。
リボ払いを増やさないための毎月の管理ルール
リボ残高を減らすには、返済手続きだけでなく、毎月の使い方を決めておくことが重要です。給料日や家計簿の締め日にカードの会員ページを開き、利用残高、新規利用額、支払元金、手数料、次回支払額を同じ順番で確認します。数字を毎月記録すると、残高が増えているのか減っているのかを早く把握できます。
カードを複数枚持っている場合は、支払日が分散して資金管理が難しくなります。主に使うカードを決め、使っていないカードの自動リボ設定も確認しましょう。利用通知を有効にしておけば、決済直後に金額を確認でき、使い過ぎや覚えのない利用にも気づきやすくなります。
予算は利用可能額ではなく返せる金額で決める
利用可能額はカード会社が設定した枠であり、家計から無理なく返せる金額とは限りません。今月の手取り収入から家賃、光熱費、食費、保険料、税金、貯蓄などを差し引き、支払日に確実に用意できる金額をカード予算にします。予定外の出費に備えるお金まで使い切らないことも大切です。
高額な買い物をする前には、1回払いで支払えるか、分割払いなら完済月がいつか、リボ払いなら手数料を含む総支払額がいくらになるかを比較します。ポイントや入会特典だけで判断せず、支払総額を基準に選びましょう。
明細で毎月確認する5つの数字
- 前月から繰り越したリボ残高
- 当月に追加されたリボ利用額
- 当月の支払元金
- 当月に発生した手数料
- 支払い後に残るリボ残高
支払元金より新規利用額が大きければ、返済していても残高は増えます。残高が想定どおり減っていないときは、新しいカード利用を一時的に控え、支払額の増額や繰上返済を検討します。手続きの期限や入金方法はカード会社ごとに異なるため、会員ページまたはカード裏面の問い合わせ先で確認してください。
完済後も設定を再確認する
リボ残高を完済しても、自動リボの登録が残っていれば次の利用分が再びリボ払いになる場合があります。残高がゼロになったこと、自動リボが解除されていること、支払方法の初期設定が希望どおりであることを確認します。メールやアプリの利用明細通知も継続し、毎月の請求内容を見直す習慣をつけましょう。
まとめ:毎月の支払額より残高と完済時期を見る
リボ払いは月々の支払額を調整しやすい一方、残高が減るまで手数料が続きます。毎月の引き落とし額だけで安心せず、利用残高、支払元金、手数料、完済予定を確認することが大切です。
意図せずリボ払いになっていた場合は、自動リボを解除し、既存残高の扱いを確認します。余裕があれば支払額の増額や繰上返済を検討し、難しい場合はカード会社や公的相談窓口へ早めに相談してください。カード申し込み時は支払方法の初期設定まで確認し、自分に合うカードを選びましょう。
参考にした公式情報
※本記事は一般的な情報提供を目的としています。商品条件や手数料率は変更される場合があります。利用前に各社の公式サイト、会員規約、最新の利用明細を確認してください。