クレジットカードを申し込むとき、「キャッシング枠を希望しますか」と聞かれて迷う人は少なくありません。買い物に使うショッピング枠とは役割が違い、キャッシング枠はATMなどで現金を借りるための機能です。便利な場面がある一方、利用すれば利息がかかり、設定には審査があります。必要性を考えずに大きな枠を付けるのも、仕組みを知らずに使うのもおすすめできません。
この記事では、キャッシング枠が必要な人・不要な人の判断基準、金利と返済の仕組み、総量規制、海外利用、申し込み前の確認項目をまとめます。カード会社によって条件が違うため、最終的には必ず候補カードの公式サイトと会員規約を確認してください。
クレジットカードのキャッシング枠とは
キャッシング枠とは、クレジットカードを使って現金を借りられる上限額です。コンビニや銀行のATM、カード会社の振込サービスなどから利用できる場合があります。たとえばキャッシング枠が20万円でも、必ず20万円を借りる必要はありません。実際に借りた金額と利用日数などに応じて利息を支払います。
ショッピング枠は商品やサービスの代金を後払いする機能、キャッシング枠は現金を借りる機能です。似た「枠」でも契約の性質が異なります。カードによってはショッピング利用とキャッシング利用が総利用可能枠を共有し、片方を使うともう片方の利用可能額が減ることがあります。具体的な関係はカード会社ごとに確認が必要です。
| 比較項目 | ショッピング枠 | キャッシング枠 |
|---|---|---|
| 主な用途 | 商品・サービスの支払い | 現金の借入れ |
| コスト | 一括払いは通常手数料なし。分割・リボは手数料あり | 原則として利用日数などに応じた利息あり |
| 利用場所 | 加盟店やオンライン決済 | 対応ATM、振込サービスなど |
| 審査 | カード発行審査 | 貸付けに関する審査が加わる |
キャッシング枠は必要?先に結論
日常的に借入れを使う予定がなく、急な支出にも預貯金や別の方法で対応できるなら、申し込み時のキャッシング枠は0円でも構いません。カード本来の買い物機能やポイント還元は、通常キャッシング枠がなくても利用できます。必要になった段階で増枠を申し込めるカードもありますが、改めて審査があり、即時に利用できるとは限りません。
一方、海外旅行で現地通貨をATMから引き出す可能性がある人、急に現金が必要になる場面へ備えたい人は、小さな枠を検討する余地があります。ただし「備え」と「使えるお金」は別です。生活費の不足を毎月キャッシングで補う状態になると、利息負担が続き、返済が長期化しやすくなります。予定する用途と返済原資を説明できないなら、付けない判断が堅実です。
キャッシング枠を付けない選択が合いやすい人
- 現金の借入れを利用する予定がない
- 生活防衛資金を用意している
- 利用可能額があると使い過ぎる心配がある
- 住宅ローンなど別の審査を近く予定し、借入れを増やしたくない
- カードの管理をできるだけ単純にしたい
少額の枠を検討できる人
- 海外ATMで現地通貨を引き出す可能性がある
- 現金しか使えない緊急時への備えが必要
- 借りる上限と返済日を事前に決められる
- 預貯金からすぐ返済でき、短期間の利用に限定できる
金利と利息の仕組み
キャッシングでは「年率○%」という融資利率が設定されます。実際の利率はカードの種類、利用枠、審査結果、契約条件で異なります。JCBの公式案内では、一般的なクレジットカードのキャッシングについて年15.00%〜18.00%という例が示されていますが、これはすべてのカードに共通する数字ではありません。候補カードの貸付条件を確認してください。
利息の基本的な考え方は「利用残高×年利×利用日数÷365日」です。うるう年は366日で計算する場合があります。仮に10万円を年18.0%で30日利用したとすると、概算利息は約1,479円です。実際の利用日数、端数処理、支払日、ATM手数料などで金額は変わるため、カード会社の返済シミュレーションを使うのが確実です。
金額が小さく見えても、返済期間が延びれば利息は積み上がります。借入額だけで判断せず、「完済までの総支払額」と「何月に完済できるか」を確認しましょう。ATM利用手数料が別途かかるカードもあります。海外ATMでは現地ATM設置者の手数料や為替換算の条件も関係します。
返済方法は1回払いとリボ払いが中心
返済方法はカード会社によって異なりますが、キャッシング1回払いとキャッシングリボ払いが代表的です。1回払いは次回の支払日に元金と利息をまとめて返済します。返済までが短ければ利息を抑えやすい一方、支払日に口座残高が足りなければ延滞につながります。
リボ払いは毎月一定額または一定のルールで返済します。月々の負担が見えやすい反面、借入残高が大きいと完済まで時間がかかり、総利息が増えやすくなります。追加で借りると残高と返済期間を把握しづらくなるため、毎月の明細で元金、利息、残高、完済予定を確認してください。
カード会社によっては、ATM入金、銀行振込、口座引き落とし額の増額などによる繰上返済ができます。手元資金に余裕ができたら、早めの返済で利息を減らせる場合があります。手続き方法と入金単位は各社で違うため、会員ページや公式窓口で確認しましょう。
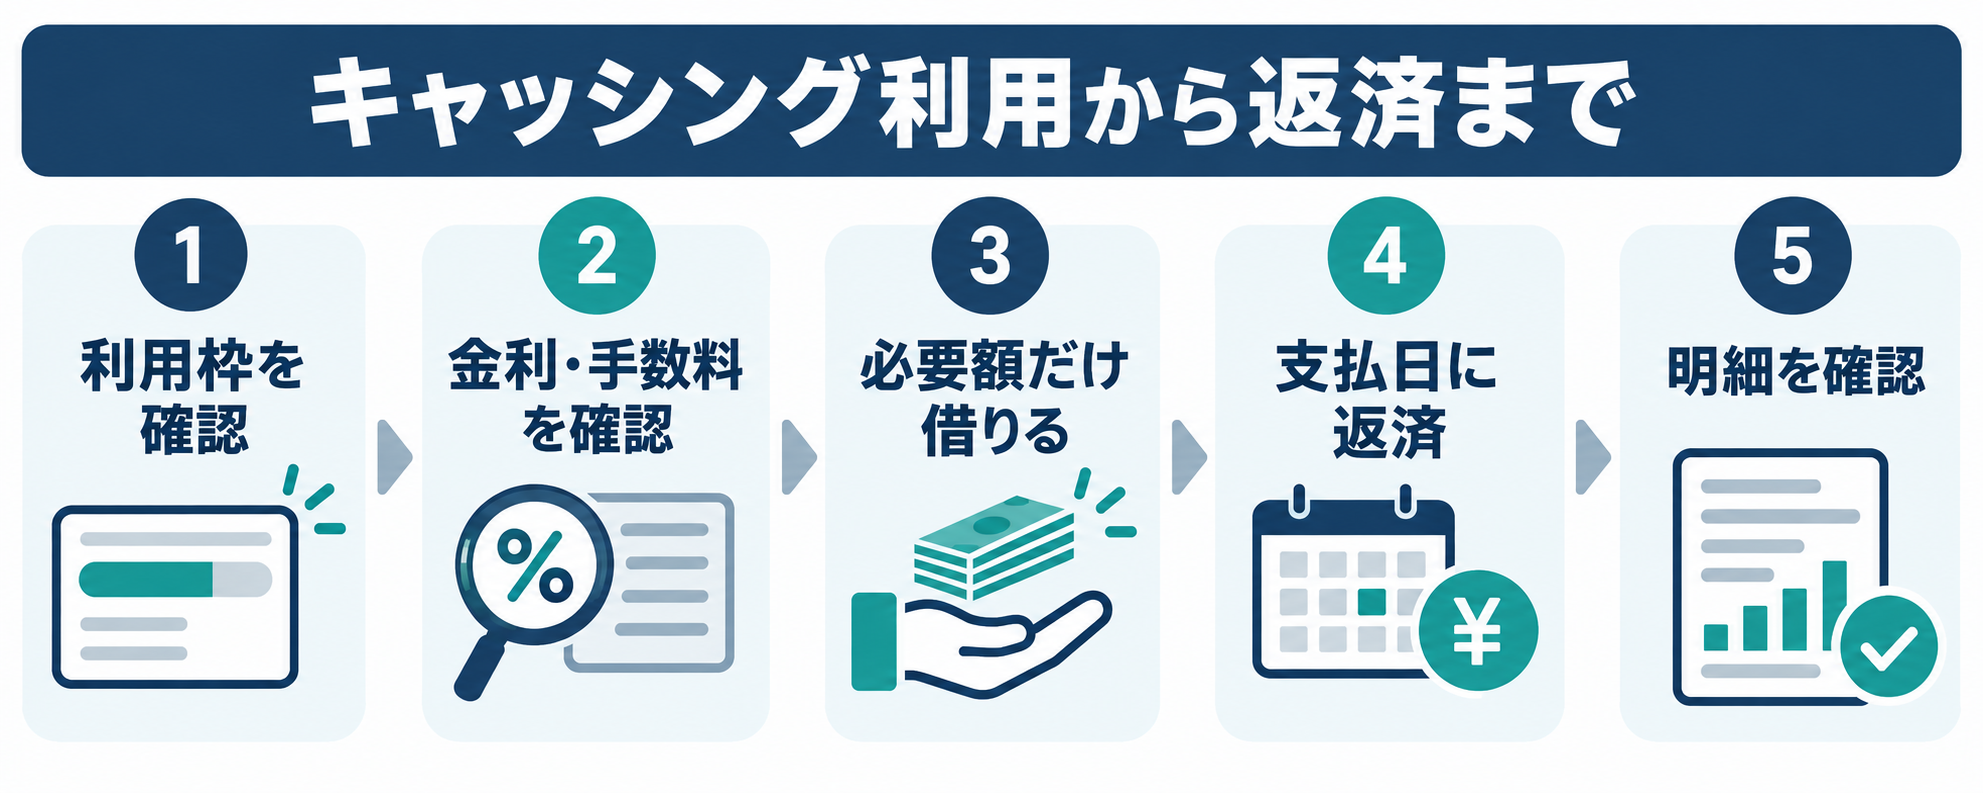
申し込みから返済までの流れ
- 利用枠を確認する:カード会員ページや利用明細でキャッシング利用可能額を確認します。枠が0円なら、事前に設定の申し込みと審査が必要です。
- 金利と手数料を確認する:適用年率、ATM手数料、支払方式、支払日を公式情報で確認します。
- 必要額だけ借りる:上限まで使えることと、無理なく返せることは同じではありません。用途に必要な最小額に絞ります。
- 支払日に返済する:口座引き落としなら、前営業日までに残高を用意します。早期返済ができる場合は方法を確認します。
- 明細を確認する:利用額、利息、手数料、残高が想定どおりかを確認し、完済まで記録します。
キャッシング枠には審査がある
キャッシングは貸付けなので、カード会社は申込者の収入、既存借入れ、返済状況などを基に審査します。希望額を書けばそのまま設定されるわけではありません。カード発行時に同時申し込みする場合も、発行後に追加・増枠を申し込む場合も、審査結果によって希望より小さい枠になる、または設定されないことがあります。
借入希望額などの条件によって、源泉徴収票や給与明細など収入を証明する書類の提出を求められる場合があります。提出条件は貸金業法とカード会社の運用によって決まります。申し込み画面に表示された必要書類と期限を確認し、事実と異なる年収や勤務先を入力しないでください。
総量規制は「年収の3分の1までなら必ず借りられる」制度ではない
金融庁によると、貸金業者からの借入残高が年収の3分の1を超える場合、原則として新たな借入れができない総量規制があります。複数社から借りている場合は、1社ごとではなく貸金業者からの借入れの合計で判断されます。クレジットカードのショッピング利用は通常この借入残高には含まれませんが、キャッシングは貸付けとして対象になります。
年収300万円なら必ず100万円借りられる、という意味ではありません。3分の1は法律上の原則的な上限であり、カード会社は返済能力などを審査して個別に判断します。住宅ローンや銀行からの借入れなど、総量規制の対象外となる契約もありますが、家計全体の返済負担を考える際には対象外の借入れも含めて確認する必要があります。
海外キャッシングを使う前の注意点
海外キャッシングは、対応ATMで現地通貨を引き出せるため、両替所を探す手間を減らせることがあります。ただし、カード会社の利息、ATM利用手数料、現地ATM設置者の手数料、為替換算日などを確認しないまま使うと、想定より費用が増えることがあります。
出発前に利用可能国・地域、対応ブランド、暗証番号、1日あたりの上限、返済方法を確認しましょう。ATM画面で日本円換算を選ぶ「自国通貨建て決済」が提示される場合、ATM側の換算レートが適用されることがあります。表示内容を読み、現地通貨と日本円のどちらで処理されるかを理解して操作してください。
帰国後すぐに繰上返済できるカードなら、返済日を待たずに利息を抑えられる可能性があります。自動的に早期返済されるわけではないため、公式サイトで方法を確認します。旅行前に突然枠を申し込んでも審査が間に合わない場合があるので、必要なら余裕を持って準備してください。
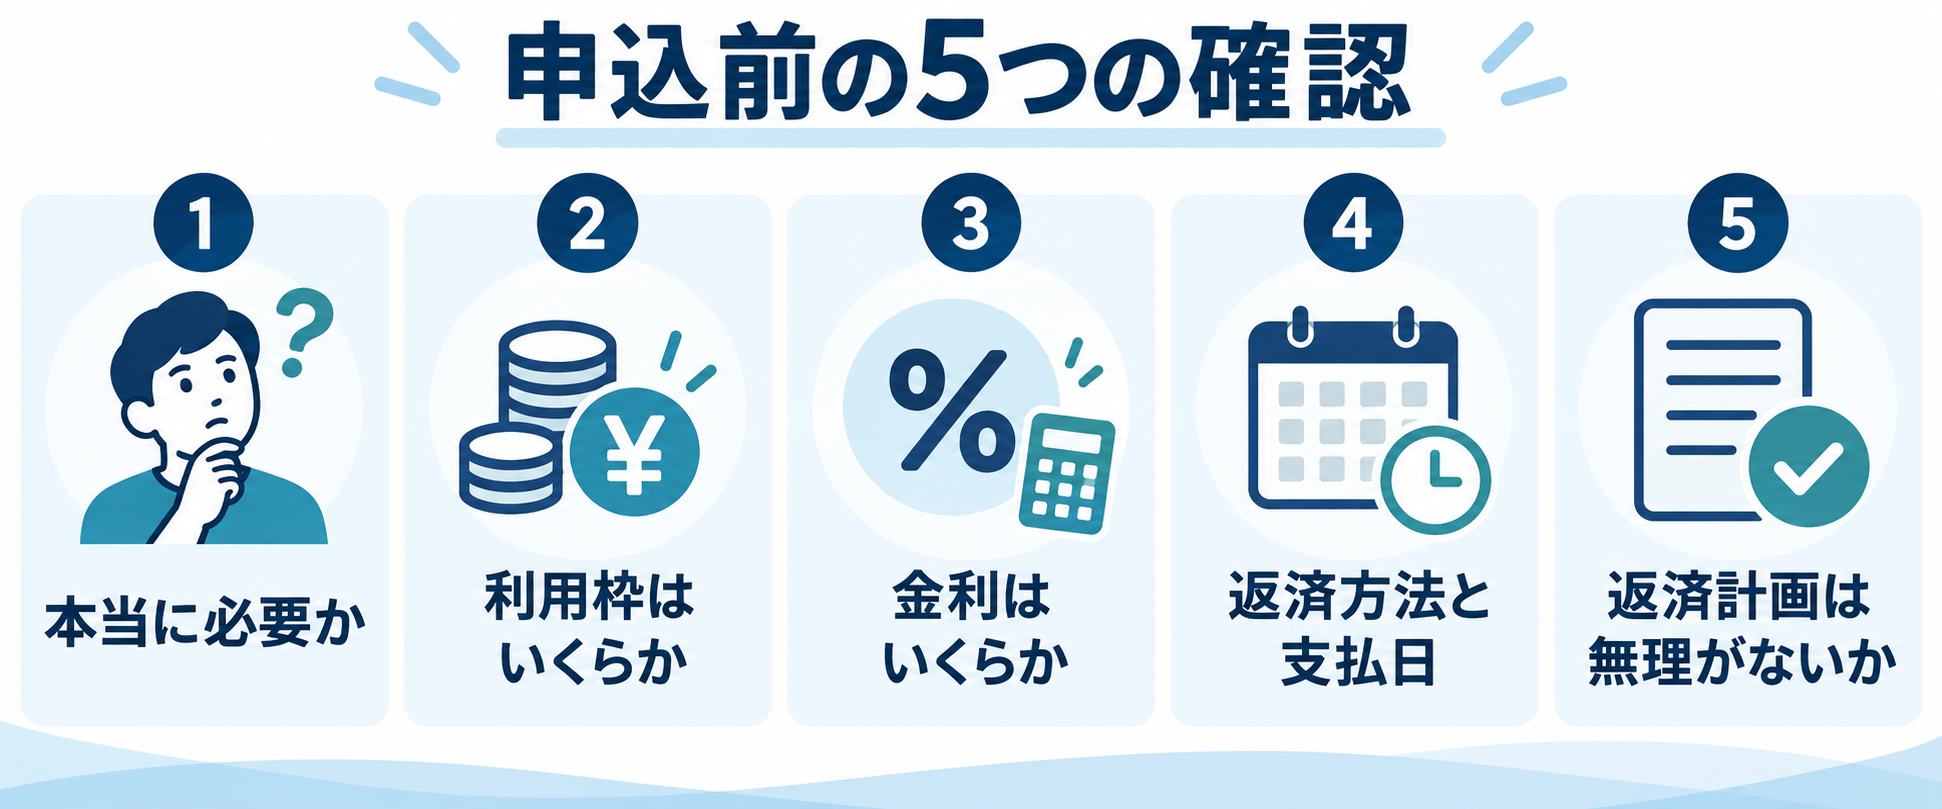
キャッシング枠を決める5つの確認
1.本当に現金を借りる必要があるか
キャッシング以外に、預貯金、支出日の調整、勤務先の立替制度などで対応できないか確認します。借入れが必要でも、目的と金額、返済日を言葉にできないときは一度立ち止まりましょう。
2.希望枠が大きすぎないか
安心のために大きな枠を希望すると、使い過ぎの余地も広がります。海外旅行など具体的な用途がある場合も、想定支出を基に必要最小限の枠を考えます。
3.適用金利と手数料を確認したか
広告の「最大枠」だけでなく、自分に適用される融資利率の範囲、ATM手数料、遅延損害金を確認します。カードの年会費やポイント還元率とは別の条件です。
4.返済方法と支払日を把握したか
1回払いかリボ払いか、口座引き落としか、繰上返済できるかを確認します。給与日と支払日の関係も見て、残高不足を防ぎます。
5.返済後の生活費を残せるか
返済額だけを用意できても、家賃や公共料金などが払えなくなる計画は無理があります。返済後も必要な生活費を確保できる範囲に抑えます。
カード選びではキャッシング以外の条件も比較する
キャッシング枠はカード選びの一項目です。普段の買い物が中心なら、年会費、ポイント還元、よく使う店舗、旅行保険、タッチ決済、締め日と支払日を優先しましょう。詳しくはクレジットカードの選び方も参考にしてください。
利用可能額の見方はクレジットカードの利用可能額とは、家族で使う場合は家族カードの仕組み、支払管理は締め日と支払日の違い、日常決済の利便性はタッチ決済の使い方を確認すると整理しやすくなります。
キャッシングを使う可能性がある人は、候補カードの公式サイトで融資利率、枠、返済方式、繰上返済、ATM手数料を横並びにしましょう。利用しない人は、キャッシング枠0円で申し込めるかを確認し、年会費や還元率を中心に選べます。
よくある質問
キャッシング枠0円でもカードは使えますか?
通常、ショッピング枠が設定されていれば買い物には利用できます。キャッシング枠0円は、現金の借入れができないという意味です。カードごとの利用条件を確認してください。
あとからキャッシング枠を付けられますか?
会員ページや電話で追加申し込みできるカードがあります。ただし審査があり、希望どおりになる保証はありません。必要日直前では間に合わないこともあります。
キャッシング枠を付けると年会費が上がりますか?
枠の設定自体では年会費が変わらないカードが一般的ですが、カード商品によって条件は異なります。利用すれば利息やATM手数料が発生する場合があります。
キャッシングとカードローンはどちらがよいですか?
少額を短期間だけ使うのか、まとまった金額を計画的に返すのかで比較軸が変わります。融資利率、利用枠、返済方式、借入れまでの時間、ATM手数料を同じ条件で比べましょう。金利だけでなく総支払額で判断します。
返済が難しくなったらどうすればよいですか?
放置せず、支払日前にカード会社へ相談してください。新たな借入れで返済を続けると残高が増えるおそれがあります。状況に応じて日本貸金業協会の貸金業相談・紛争解決センターや公的な多重債務相談窓口も利用できます。
まとめ:必要性と返済計画を先に決める
キャッシング枠は、現金を借りる予定がない人には必須ではありません。必要な人も、使える最大額ではなく、具体的な用途と短期間で返せる金額を基準に考えましょう。金利、ATM手数料、返済方式、支払日、繰上返済の可否を確認し、借りる前に完済日と総支払額を把握することが大切です。
カード申し込みでは、キャッシング枠を付けるかどうかを年会費やポイント還元と分けて検討します。候補カードの公式条件を比較し、自分の使い方に合う1枚を選んでください。
参考にした公式情報
※本記事は一般的な情報提供を目的としています。商品条件は変更される場合があります。申し込み・利用前に各社の公式サイト、規約、貸付条件を確認してください。