クレジットカードを選ぶとき、年会費無料のカードで十分なのか、有料カードの特典に価値があるのか迷う人は多いでしょう。「有料だから必ず得」「無料だからサービスが不足する」とは決められません。普段の支出、旅行や買い物の頻度、実際に使う付帯サービスによって答えは変わります。
この記事では、無料の3タイプと有料カードの違いを整理し、年会費の元を取れるかを自分の数字で計算する方法を説明します。特定の商品を一律に勧める記事ではありません。費用や特典は改定されるため、申し込み前に発行会社の公式ページと規約を確認してください。
結論:年会費より「実際に使う価値」を先に見る
年会費を払わずに日常の支払いとポイント利用ができるなら、無料カードは有力な選択肢です。一方、旅行保険、空港ラウンジ、特定店舗の優待などを頻繁に使い、その追加価値が年会費を上回るなら、有料カードを検討する理由があります。使わない特典を広告上の金額だけで足し算しないことが大切です。
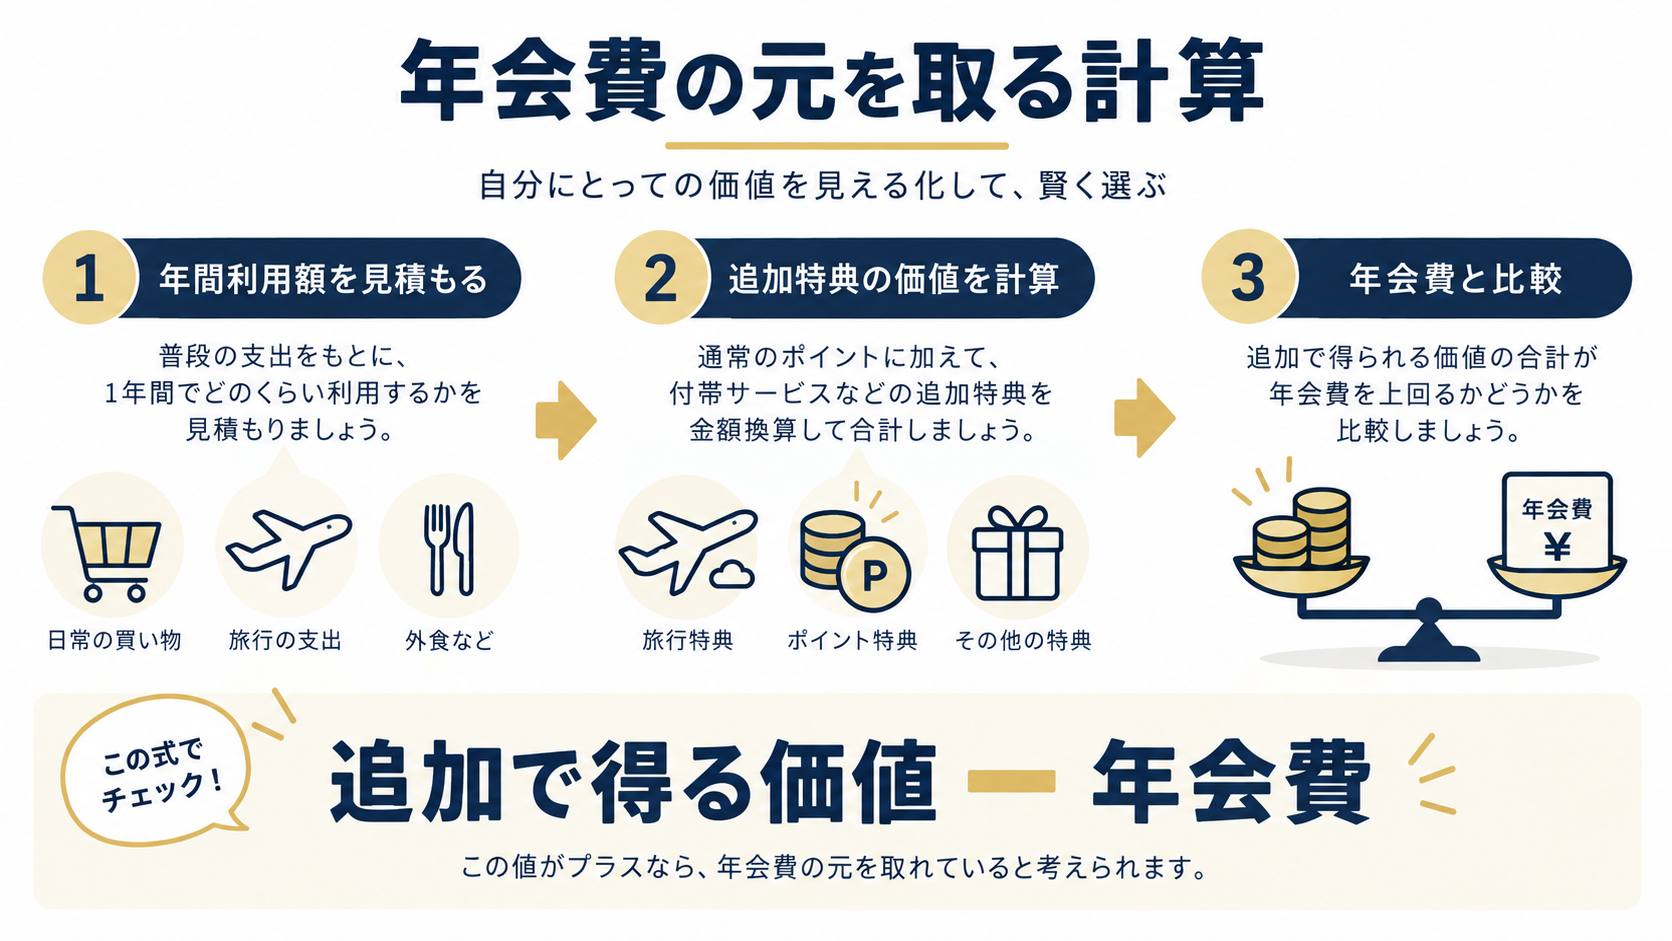
判断には「有料カードで追加して得られる価値 − 年会費」という式を使います。無料カードでも受けられる特典は追加価値に含めません。複数の候補を比較するときは、同じ年間利用額、同じ利用先、同じ期間で計算します。先に生活に必要な機能を決め、カードの宣伝文句に合わせて使い方を変えないようにしましょう。
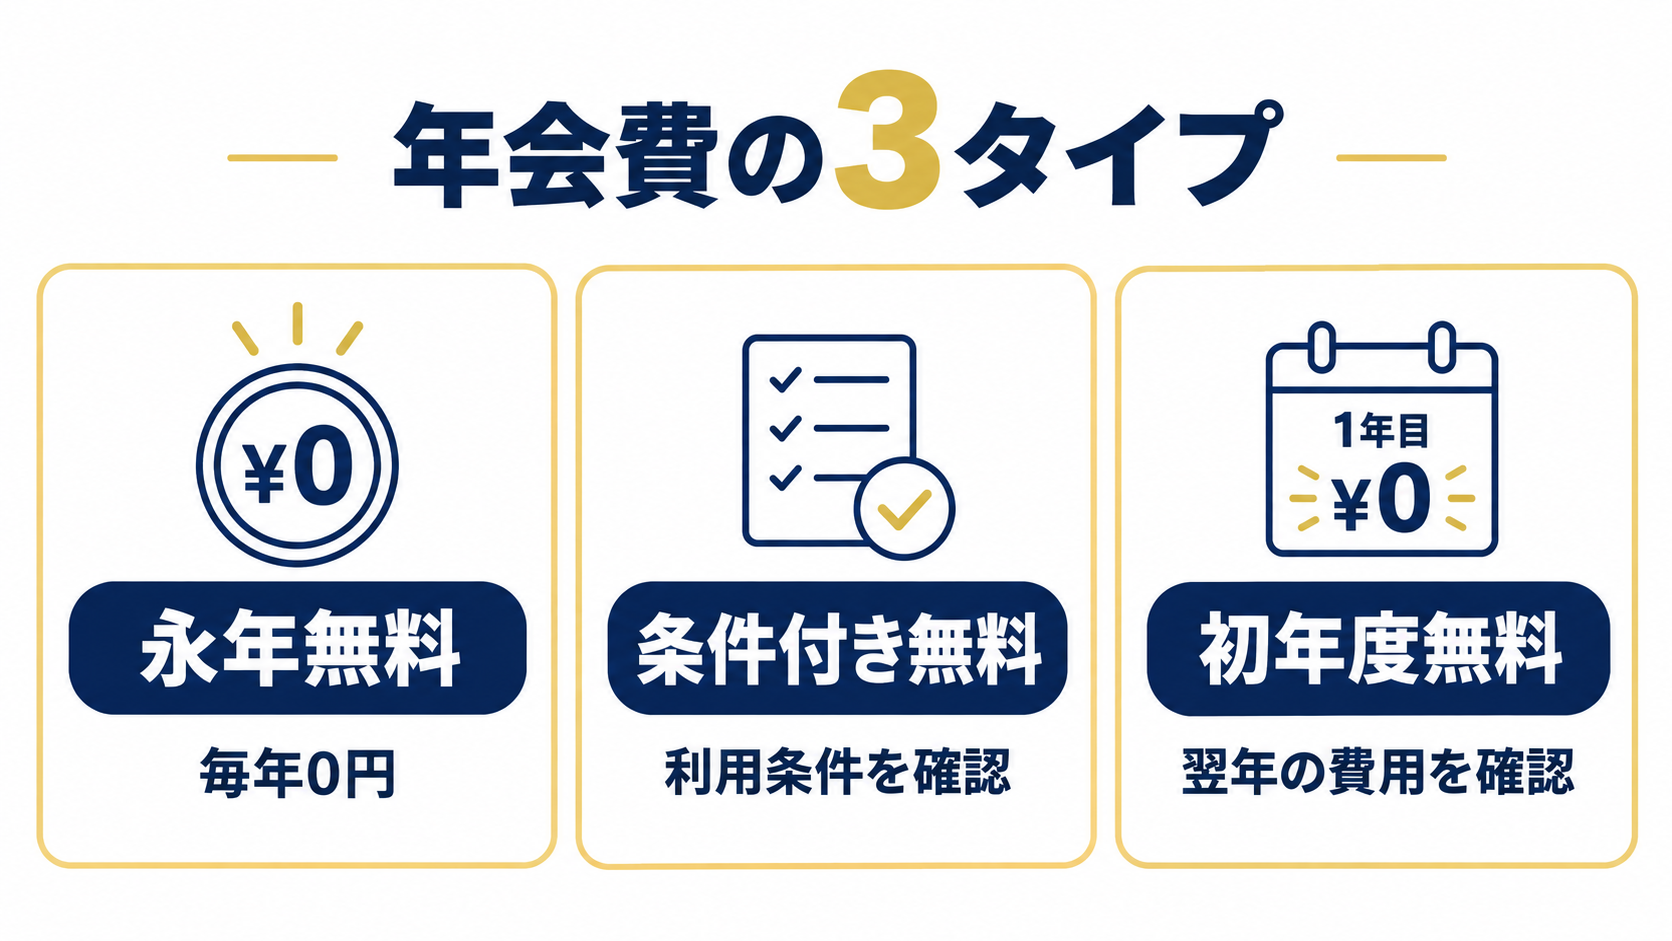
「年会費無料」には3つの形がある
永年無料
年会費が毎年かからないタイプです。JCBの公式解説でも、条件なしで無料を続けられるものとして区別されています。ただしカード本体の年会費が無料でも、ETCカードや家族カード、紙の明細など、追加サービスに費用がかかる場合があります。申し込みページの料金欄を細かく見ましょう。
条件付き無料
年間の利用額、利用回数、特定サービスの登録など、所定の条件を満たした場合に年会費が無料になるタイプです。条件を満たすために不要な買い物を増やすと、節約にはなりません。対象となる決済、集計期間、達成した場合に無料になる年度を確認し、過去1年の支出だけで無理なく達成できるかを考えます。
初年度無料
入会した年は無料でも、翌年から有料になるタイプです。最初の一年だけ試せる点は便利ですが、更新時期を忘れると想定外の費用になります。翌年度の年会費と請求月、退会・切り替えに必要な手続きをあらかじめ確認しましょう。「無料」という表示だけで判断せず、二年目以降も保有する前提で比較することが重要です。
無料と有料で何が違う?比較する4つの項目
| 比較項目 | 無料カード | 有料カード | 確認すること |
|---|---|---|---|
| 年会費 | 無条件または条件達成で無料 | 毎年費用がかかる場合が多い | 本人・家族・ETCの合計費用 |
| 決済機能 | 日常の支払いに利用 | 日常の支払いに利用 | 国際ブランドと利用先 |
| ポイント・優待 | 商品ごとに異なる | 追加特典がある商品も | 対象店舗、上限、有効期限 |
| 保険・付帯サービス | 商品ごとに異なる | 充実した商品も | 適用条件と実際の利用頻度 |
JCBの公式記事によると、年会費の有無でクレジットカードの支払い機能自体に違いがあるわけではなく、主な違いは付帯サービスです。ただし「有料なら必ず保険が手厚い」「無料ならポイントが少ない」と一般化はできません。各カードの商品説明で条件を並べて比較します。
年会費の元を取れるか計算する3ステップ
1.現在の年間支出を用途別に確認する
最初に家計簿やカード明細から、直近12か月の支出を食費、日用品、通信費、交通費、旅行などに分けます。年会費を払うために新たな支出を作るのではなく、既に使っている金額を基準にすることが大切です。出張費や家族の買い物を含める場合は、そのカードで支払えるか、ポイント付与対象かも確認します。
毎月の支出が大きくても、税金、電子マネーへのチャージ、公共料金などは通常の買い物とポイント条件が異なる場合があります。利用額の集計対象とポイント対象は別のこともあります。公式ページの注意書きを読み、対象外の支払いを計算に入れないようにしましょう。
2.無料カードとの差額だけを数える
有料カードのポイントを計算するときは、無料カードでも得られる分を差し引きます。仮に年間80万円を使い、有料カードの実際の還元が無料カードより0.5ポイント相当多いとすれば、差は概算で4,000円相当です。これは計算方法を示す仮例で、特定商品の還元率や獲得を保証する数字ではありません。ポイントの交換先によって価値が変わる場合もあります。
優待券や旅行関連の特典は、現金で購入するつもりだったサービスだけを評価します。たとえばラウンジを使う予定がない人には、ラウンジ利用特典を満額の現金価値として数えないほうが現実的です。入会時だけの特典は毎年の価値に含めず、通常年の収支を別に計算します。
3.年会費と追加費用を引く
ポイントの差額、実際に使う優待の節約額、必要な保険を別途購入しなくて済む金額などを合算し、年会費と追加カードの費用を引きます。プラスなら検討の余地がありますが、手間や利用条件も考慮しましょう。少しプラスになるだけで、特典のためのエントリーや細かな支払いの振り分けが負担なら、無料カードのほうが合うかもしれません。
逆に、旅行が多く保険やラウンジを毎年利用する人なら、単純なポイント差額だけでは有料カードを評価しきれません。保険には利用付帯・自動付帯、対象となる旅行代金の支払条件、補償対象、免責などがあります。保障額だけを見るのではなく、自分の旅行で適用されるかを約款で確認してください。
無料カードが向きやすい人
- カードの維持費を増やしたくない人
- 買い物と固定費の支払いが中心で、付帯サービスをほとんど使わない人
- 旅行や出張の回数が少なく、特典の使い道が明確でない人
- 初めてカードを持ち、明細管理をシンプルに始めたい人
無料カードでも、利用通知、アプリ明細、タッチ決済、ポイント交換などの条件は商品によって異なります。年会費がかからないという理由だけで選ばず、普段使う店舗と支払日を確認しましょう。買い物の頻度が高い店でポイントが使えるか、ポイントの最低交換単位に届くかも重要です。
無料カードを2枚持つ場合も、管理の手間は増えます。サブカードを特定店舗だけに使うなら、ポイントが分散して失効しないか、明細を毎月確認できるかを考えてください。
有料カードが向きやすい人
- 使う特典が毎年決まっており、年会費を上回る価値を具体的に計算できる人
- 旅行や出張が多く、保険や空港サービスの条件を満たして利用する人
- 家族カードなどを含めた合計費用でも、付帯サービスの利点が残る人
- 対象店舗やサービスでの利用額が多く、ポイント上乗せの条件を確実に満たす人
有料カードを選ぶ場合も、ランクや見た目だけで申し込まないことが大切です。保険や優待は利用条件が細かく、前年の利用額に応じて次年度の扱いが変わる商品もあります。申込資格、審査、付帯サービスの範囲は商品ごとに確認してください。特典が変更される可能性もあるため、年会費が請求される前に毎年見直す習慣が役立ちます。
比較するときに見落としやすい費用と条件
家族カードとETCカードの費用
本人カードが無料または有料でも、家族カードやETCカードの年会費は別に設定される場合があります。複数枚の家族カードを作ると合計額が変わることもあります。家族全体で使う場合は、本人カード一枚の料金だけでなく、追加カードを含む年間費用を計算しましょう。家族カードの名義、請求先、利用明細の扱いは家族カードの解説も参考にしてください。
年会費が発生する日と解約期限
年会費がいつ請求されるかはカード会社や入会時期で違います。カードを使わなくなっても、保有しているだけで年会費がかかる商品があります。解約を検討するなら、次回の年会費請求の時期、特典の終了、公共料金やサブスクリプションの支払先変更を先に確認しましょう。年会費が請求された後に解約しても返金されない場合があるため、会員向けの案内を確認します。
ポイントの対象と上限
広告で大きく表示された還元率は、対象店舗や特定の支払方法、期間限定キャンペーンに限られることがあります。通常の買い物で得られるポイントと、上乗せ分を別に計算してください。ポイントに月間・年間の上限がある場合、高額利用者でも単純に比例して増えるとは限りません。最低交換単位や有効期限まで確認して、使い切れる価値だけを見積もります。
保険の適用条件
旅行傷害保険やショッピング保険は、補償額の大きさだけでは比較できません。旅行代金をそのカードで支払う必要があるか、家族が対象か、補償期間や対象外事項はどうかを確認します。航空便の遅延や携行品の補償がある商品でも、細かな条件は異なります。自分に必要な補償が不足するなら、別の保険と費用を比較する必要があります。
申込前に使える比較表の作り方
候補を増やしすぎると判断が難しくなるため、無料カード1枚、有料カード1〜2枚程度に絞って表を作ります。「年会費」「無料条件」「年間支出に対するポイント」「実際に使う優待」「家族・ETCの費用」「支払日」「保険の適用条件」を同じ順番で並べます。数字を空欄にしたまま申し込まず、公式サイトで一つずつ埋めましょう。
比較表のポイント価値は、交換先を自分が使うものに揃えます。旅行特典や優待券は、今年の予定で使える回数だけを数えます。すでに別サービスで受けている特典は重複計上しません。最後に「無料カードでも十分に困らないか」を確認すると、年会費のために不要な支出を増やす判断を避けやすくなります。
日常利用のカードを最初から見直す場合は、クレジットカードの選び方も確認してください。年会費だけでなく、還元率、支払日、よく使う店への対応を合わせて考えられます。
申し込みから一年後までの見直し手順
- 利用目的を決める:日常の支払い、旅行、家族利用など、主な用途を一つか二つに絞る。
- 公式条件を読む:年会費、無料条件、特典の対象、申込資格、支払方法の初期設定を確認する。
- 年間の差額を計算する:無料カードとの差額だけを数え、使わない特典を除外する。
- 発行後の管理を始める:利用通知を設定し、毎月の明細と引き落とし額を確認する。
- 更新前に再計算する:実際に使った特典と払った費用を比較し、継続するか判断する。
カードを作った後は、想定した特典を使えたかを記録します。年間利用額を達成するために無理な買い物をしていないか、ポイントを失効させていないか、請求を遅れずに払えているかも確認しましょう。年会費より特典の見込み額が少し高いだけなら、管理の負担まで含めて継続の価値を考えます。
よくある質問
年会費無料でも審査はありますか?
あります。年会費の有無だけで審査結果は決まりません。カード会社は申込内容や信用情報などを基に審査します。発行や利用可能枠を保証する表示には注意し、各社の申込資格を確認してください。
有料カードのほうがポイント還元率は高いですか?
商品によります。有料カードに上乗せ特典があっても、特定の店や支払方法だけが対象の場合があります。無料カードの通常特典と同じ条件で比較し、年会費を差し引いた年間の実質的な差を計算しましょう。
条件付き無料の達成には何が必要ですか?
利用額、利用回数、対象サービスの設定など、商品ごとに異なります。対象外となる決済、集計期間、達成後いつから無料になるかも確認してください。前年の明細で自然に条件を満たせるかを見ると判断しやすくなります。
有料カードを途中で解約すると年会費は戻りますか?
返金の扱いはカード会社の規約によって異なります。原則を決めつけず、解約前に公式FAQや会員窓口で確認してください。固定費の支払先、未使用ポイント、旅行予約に関係する特典も先に点検しましょう。
年会費を払うと利用可能額も増えますか?
年会費の支払いだけで利用可能額が増えるとは限りません。利用枠は審査やカード商品の条件で決まります。申込時の広告に記載された上限額が、そのまま自分に設定されるわけではありません。必要以上の枠を前提にカードを選ばないようにしましょう。
まとめ:無料を基準に、追加価値で有料を判断する
年会費無料と有料の違いは、単にカードの格付けではありません。まず無料カードで普段の支払いに必要な機能を満たせるか確認し、有料カードは実際に使う追加特典が年会費を上回るときに検討しましょう。ポイントは対象条件、保険は適用条件、追加カードは費用をそれぞれ確認することが欠かせません。
候補を見つけたら、自分の直近一年の支出で試算し、二年目以降の年会費も含めて比較します。商品条件は変更されるため、申し込み直前に公式ページの最新情報を確認してください。
参考にした公式情報
※本記事は一般的な情報提供です。年会費、特典、申込資格は変更される場合があります。申込前に各社の公式サイトと規約を確認してください。