クレジットカードの分割払いは、高額な買い物の代金を複数回に分けて支払える方法です。毎月の請求額を抑えられる一方、3回以上の分割払いでは通常、手数料がかかります。「月々いくらか」だけを見て決めると、支払総額や完済時期を見落としがちです。
この記事では、分割払いの仕組み、1回・2回払いとの違い、手数料の確認方法、リボ払いとの違い、申込み前に見ておきたい条件を整理します。カード会社や券種、加盟店によって利用できる回数や条件は異なります。具体的な金額は、利用するカードの公式シミュレーターと会員向け案内で確認してください。内容は2026年10月6日時点の公式情報を参照しています。
クレジットカードの分割払いとは
分割払いは、買い物ごとに支払回数を決め、代金と所定の手数料を複数回に分けて支払う方式です。日本クレジット協会の支払方式の説明では、購入した商品やサービスごとに回数を指定する方式として紹介されています。返済の終わりを見通しやすいのが特徴ですが、支払いを複数件重ねれば各明細の請求額が合算されます。
「分割」という言葉には、2回払いを含めて説明する場合と、手数料がかかる3回以上を指す場合があります。JCBの解説は3回以上を分割払いと説明し、2回払いは別の支払方法として扱っています。一般に1回払いは分割手数料がなく、2回払いも手数料がかからないカードが多いものの、すべてのカード・店で選べるわけではありません。
買い物時に回数を指定できるかは、カードと加盟店の組み合わせによって変わります。レジで「分割払い」と伝えても、その店が対応していなければ選択できません。ネットショップでは決済画面に表示される回数を確認します。金額が大きいからといって必ず分割を使えるわけではなく、カードの分割払い利用枠も関係します。
手数料は「月々の額」より支払総額で判断する
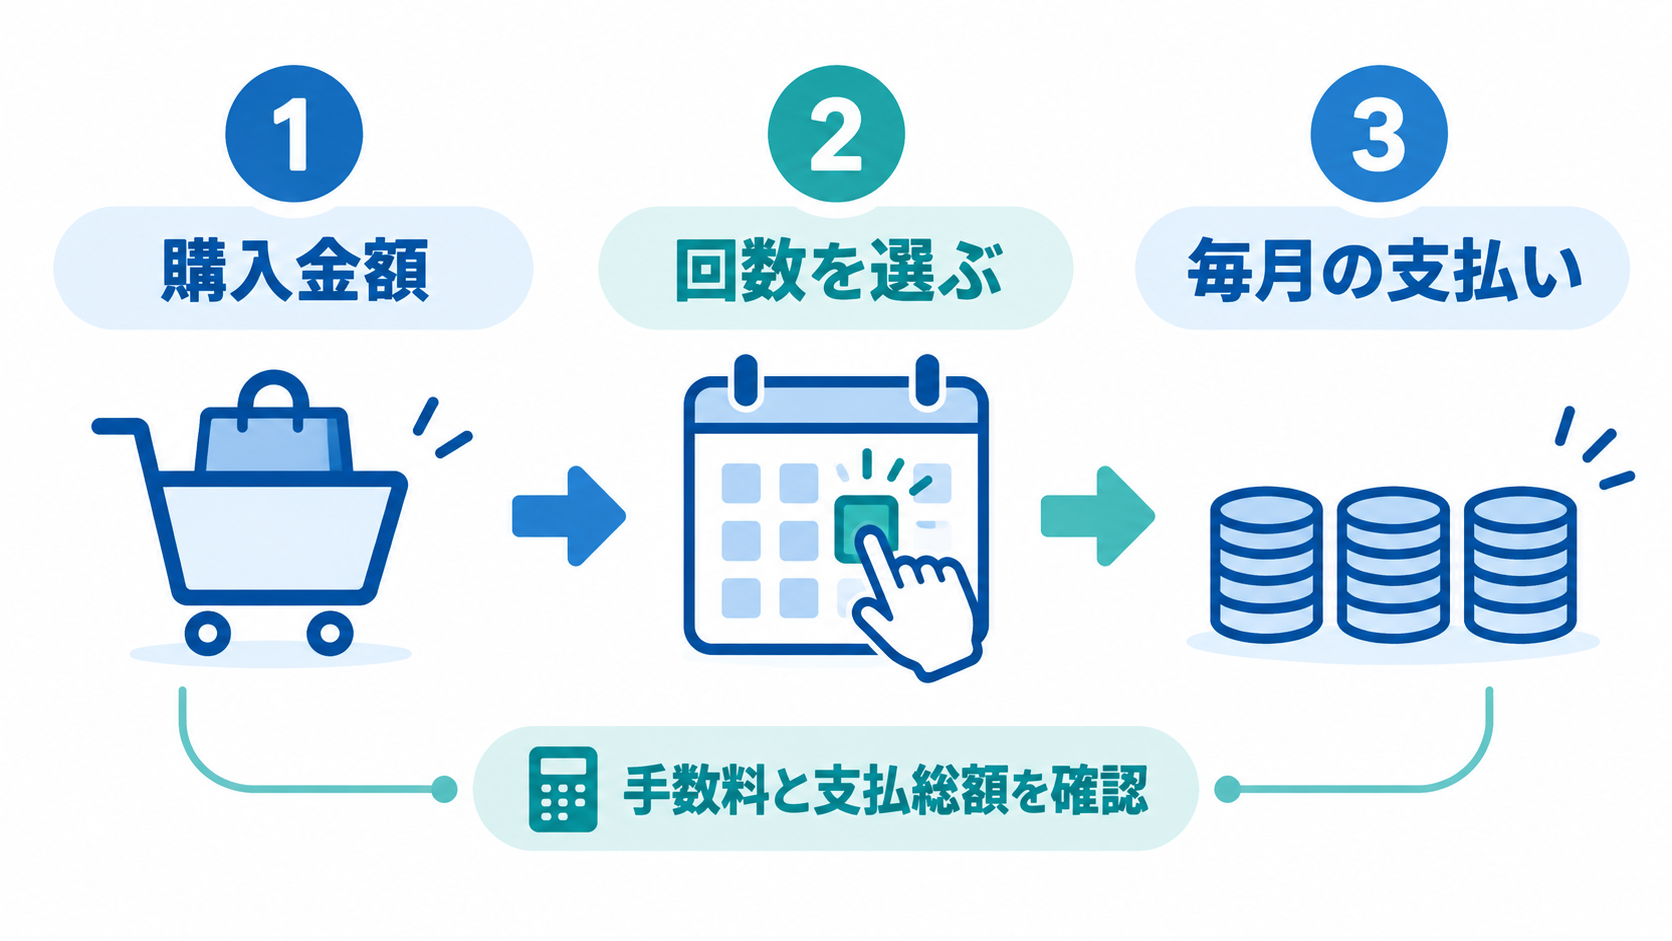
分割払いの手数料は、利用額、回数、カードの手数料率、支払開始日などで変わります。回数を増やすと月々の支払いは小さくなりやすい一方、支払総額は大きくなりやすい点に注意してください。カード会社が示す実質年率だけを見て、購入額に単純に掛け算しても実際の請求額にはならない場合があります。初回の日割計算や端数処理があるためです。
たとえば三井住友カードの「あとから分割」公式ページには、支払回数ごとの手数料率と、6万円を3回払いにした場合の計算例が載っています。ただし掲載されている条件がすべての提携カード・加盟店に同じように適用されるとは限りません。2025年には同社の手数料率の改定もありました。数年前の記事の計算例をそのまま今の買い物に当てはめないでください。
比較するときは「商品価格」「手数料」「支払総額」「各月の請求額」「完済予定月」を1枚のメモに並べます。商品価格が同じでも、支払方法を変えれば総額が変わるからです。複数枚のカードで比較するなら、ポイント還元だけでなく手数料と年会費も合わせて見る必要があります。ポイントの価値より分割手数料の負担が大きい場合もあります。クレジットカードの選び方も参考に、実際に得られる価値で比べましょう。
無理のない月額とは、今月の請求だけを払える額ではありません。家賃や食費、固定費、すでに利用したカードの請求、予備費を差し引いた後でも継続して払える額です。今は余裕があっても、支払いが続く間に別の出費が重なるかもしれません。完済までの期間が長くなるほど、家計の予定を縛ることも判断材料に入れます。
1回払い・2回払い・分割払い・リボ払いの違い
| 支払方法 | 基本の仕組み | 先に確認する点 |
|---|---|---|
| 1回払い | 決められた支払日にまとめて払う | 引落日に残高を確保できるか |
| 2回払い | 購入額を2回に分ける | カード・店の対応、手数料の有無 |
| 3回以上の分割払い | 買い物ごとに回数を指定する | 手数料、支払総額、完済月 |
| リボ払い | 設定した支払額などに応じて残高を返す | 残高、手数料、支払終了時期 |
分割払いとリボ払いは、毎月の請求を分けられる点が似ています。しかし分割払いは原則として明細ごとに回数を決め、リボ払いは未払い残高を基に毎月の支払いを管理する仕組みです。日本クレジット協会の説明でも、リボ払いでは新たな買い物により支払期間が延びる可能性があると注意しています。支払額だけが一定に見えても、残高が減る速度は別に確認しなければなりません。
リボ払いが自分の設定で有効になっているカードでは、レジでの指定やキャンペーン条件と請求明細の表示を確認しましょう。分割払いを使うつもりでも、実際の請求が違う方式になっていないか、初回の明細で確かめることが大切です。自動リボなどの設定がある場合は、解除方法と適用範囲を会員ページで確認します。
2回払いに手数料がかからないとしても、1回払いの請求を後から自由に2回払いへ変更できるとは限りません。三井住友カードのFAQでは、買い物後の変更先として「あとから分割(3回以上)」などを案内し、2回払いへの変更とは区別しています。支払方法を店頭で選ぶ段階と、あとで変更する段階は別のサービスと考えてください。
買い物時に分割を指定する場合の手順
店頭なら、支払う前にカードと店舗が分割払いに対応しているか確認し、希望回数を伝えます。決済後の利用控えや会員ページでは、回数と金額が希望どおりか確かめます。ネットショッピングなら、決済画面に表示された支払方法から回数を選び、確定前の画面で手数料の案内や規約を確認します。商品ページの「月々○円」という表示だけで、カード会社の実際の請求が確定するわけではありません。
支払回数を決める前に、分割払いの利用枠が足りるかも確認します。ショッピングの総利用枠に余裕があっても、分割払いの利用可能額には別の制限があることがあります。会員ページで現在の枠と未払い残高を確認してください。審査や増枠の結果を前提にして買い物を進めるのは避けましょう。
家電など高額な商品では、店独自のショッピングクレジットや無金利キャンペーンも並んでいることがあります。それらはクレジットカードの分割払いとは契約主体、対象期間、対象商品、必要な審査が異なる場合があります。「分割手数料無料」の表示が何の支払方法に適用されるのか、期間終了後に手数料が発生するのかを分けて確認します。
「あとから分割」に変える場合の注意点
買い物時は1回払いにして、会員サイトやアプリから後で分割へ変更できるカードもあります。ただし対象となる利用額、元の支払方法、指定できる回数、申込期限はカード会社ごとに異なります。三井住友カードの案内では、対象の1回払いなどを所定条件で3回以上へ変更でき、申込期限は引落口座の金融機関や支払日によって変わると説明しています。変更できる明細かどうかは、自分の会員ページで確認してください。
「あとから分割」は、支払日が近づいてから考えればよいサービスではありません。期限に間に合わなければ元の支払方法で請求されます。また、変更すると手数料が発生し、当初考えていた支払総額より高くなります。変更確認画面に表示される回数、手数料、月額、総額を最後まで読んでから確定します。手数料の負担と、支払日までに現金を用意する方法の両方を比べてください。
カードの年会費、キャッシング、保険料など、あとから分割の対象にならない取引もあります。買い物の種類によっては変更できないことがあるため、「足りなければ後から分割にすればよい」と決め打ちしないでください。今月の引落しに不安があるなら、変更可能かを確認すると同時に、支出を見直し、早めにカード会社へ相談することが重要です。
分割払いに向く場面と避けたい使い方
必要な支出の時期が決まっており、複数回の支払いを含めた予算を具体的に立てられるなら、分割払いは資金繰りの選択肢になります。仕事で必要な機器や、急な買い替えが必要な家電など、先延ばしが難しい支出もあるでしょう。それでも、手数料を払ってまで今買う必要があるか、貯蓄から払った後も生活防衛資金を残せるかを比較します。
避けたいのは、毎月の請求を小さく見せるためだけに複数の買い物を分割にすることです。1件の月額は少なくても、3件、4件と重なると固定費に近い負担になります。新しい買い物をする前に、すでに残っている分割払いの完済月と各月の合計額を確認してください。購入前に家計表へ書き込むだけで、同時進行の支払いを見落としにくくなります。
ポイントや入会特典を目的に、不要な高額商品を分割で購入するのも避けましょう。ポイントはカード・加盟店・支払方法で付与条件が違い、分割手数料を上回るとは限りません。カードを新しく申し込むなら、年会費や日常の還元、締め日・支払日、分割払いの条件を合わせて比べます。カード全体の選び方は無料と有料の年会費比較からも確認できます。
申込み前のチェックリスト
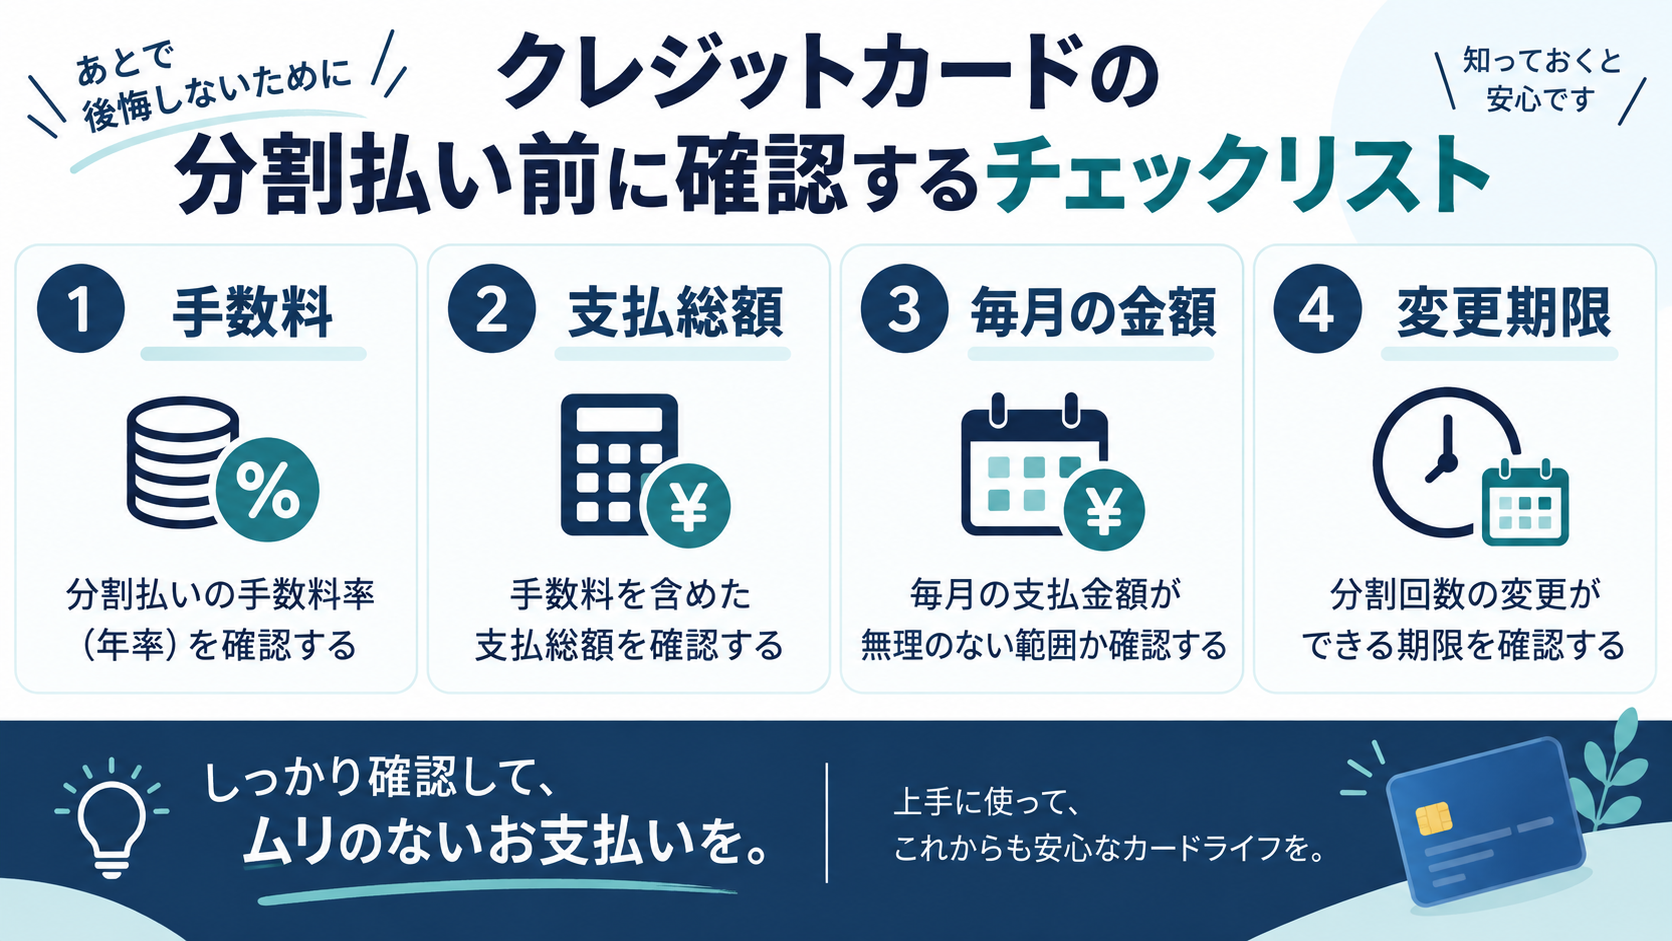
- 支払方法を確認する。レジでの分割払いか、買い物後の変更かを区別します。2回払いを希望するなら、店頭で選べるかを支払い前に確かめます。
- 手数料と支払総額を確認する。カード会社の公式シミュレーターで、購入額と回数を入力し、月額だけでなく総額を比較します。
- 利用枠と対象取引を確認する。カードの分割払い利用枠、加盟店の対応、あとから分割の対象金額や取引種類を見ます。
- 完済月まで家計に入れる。ほかの分割払いや固定費と重ね、毎月払えるかを確かめます。最終回の端数も確認します。
- 期限と変更後の扱いを確認する。あとから分割なら締切日を確認し、変更後の再変更・繰上返済の可否や手続きも読むようにします。
分割払いを使うか迷ったら、1回払い、利用可能な2回払い、回数を抑えた分割払いの3案を同じ表で比べます。どの方法も、実際の利用条件はカード会社が決めます。紹介記事の一般論よりも、決済時の表示、券種別の規約、会員向けの最新情報を優先してください。
特に、分割払いを予定してカードを新規発行する場合は、申込みから利用開始までの日数や、分割払い枠の設定にも注意が必要です。カードが届いた日から希望の回数で使えるとは限りません。申込み画面の広告文よりも、カード会社が公表する支払方法・利用枠・会員規約の記載を確認します。現在使っているカードで利用できる支払方法を先に調べれば、不要なカード申込みを避けられる場合もあります。
よくある質問
2回払いは必ず手数料無料ですか?
多くのカードでは手数料がかかりませんが、カードや支払先によって利用できるかどうかが異なります。「2回払い」と「3回以上の分割払い」を別の支払方法として扱うカードもあります。決済前に自分のカードと店の案内を確認してください。
分割払いにすると利用可能額はすぐ戻りますか?
一般に未払い分が残る間は利用可能額に影響します。毎月の支払いが進むと利用可能額が回復しますが、反映のタイミングや分割払い利用枠の扱いはカード会社によって異なります。会員ページの表示で確認しましょう。
支払い途中で一括返済できますか?
対応するカード会社がありますが、事前申込み、返済方法、手数料の計算は個別に確認が必要です。JCBも繰上返済の方法が希望時期によって異なると説明しています。早く返せば必ず当初の手数料が全額なくなるとは考えず、カード会社に見積りを確認してください。
分割払いの利用でポイントは付きますか?
ポイントの対象になるか、いつ付与されるかはカードの規約によります。ポイント還元のために分割払いを選ぶ前に、付与対象と手数料負担の両方を確認してください。手数料分まで得になるとは限りません。
まとめ:支払総額と完済までの予定で選ぶ
分割払いは月々の請求を調整する方法ですが、支出を減らす方法ではありません。利用前にカード会社の最新案内で手数料、支払総額、毎月の請求、利用枠、完済月を確かめます。2回払い、あとから分割、リボ払いは条件が異なるため、名称だけで判断しないでください。必要な買い物かを考えたうえで、家計に無理のない支払方法を選びましょう。