クレジットカードのショッピング保険は、カードで買った品物が購入後に偶然の事故で破損したり盗難に遭ったりした場合に、条件を満たせば損害を補償する付帯サービスです。ただし「カードで買えば何でも守られる」という仕組みではありません。カードの種類、買った品物、支払い方法、購入した国・地域、事故までの日数、自己負担額によって結果が変わります。この記事では、申込み前に比較したい条件と、購入後に備えて残したい記録を整理します。カードごとの最新条件は必ず公式ページと保険約款で確認してください。
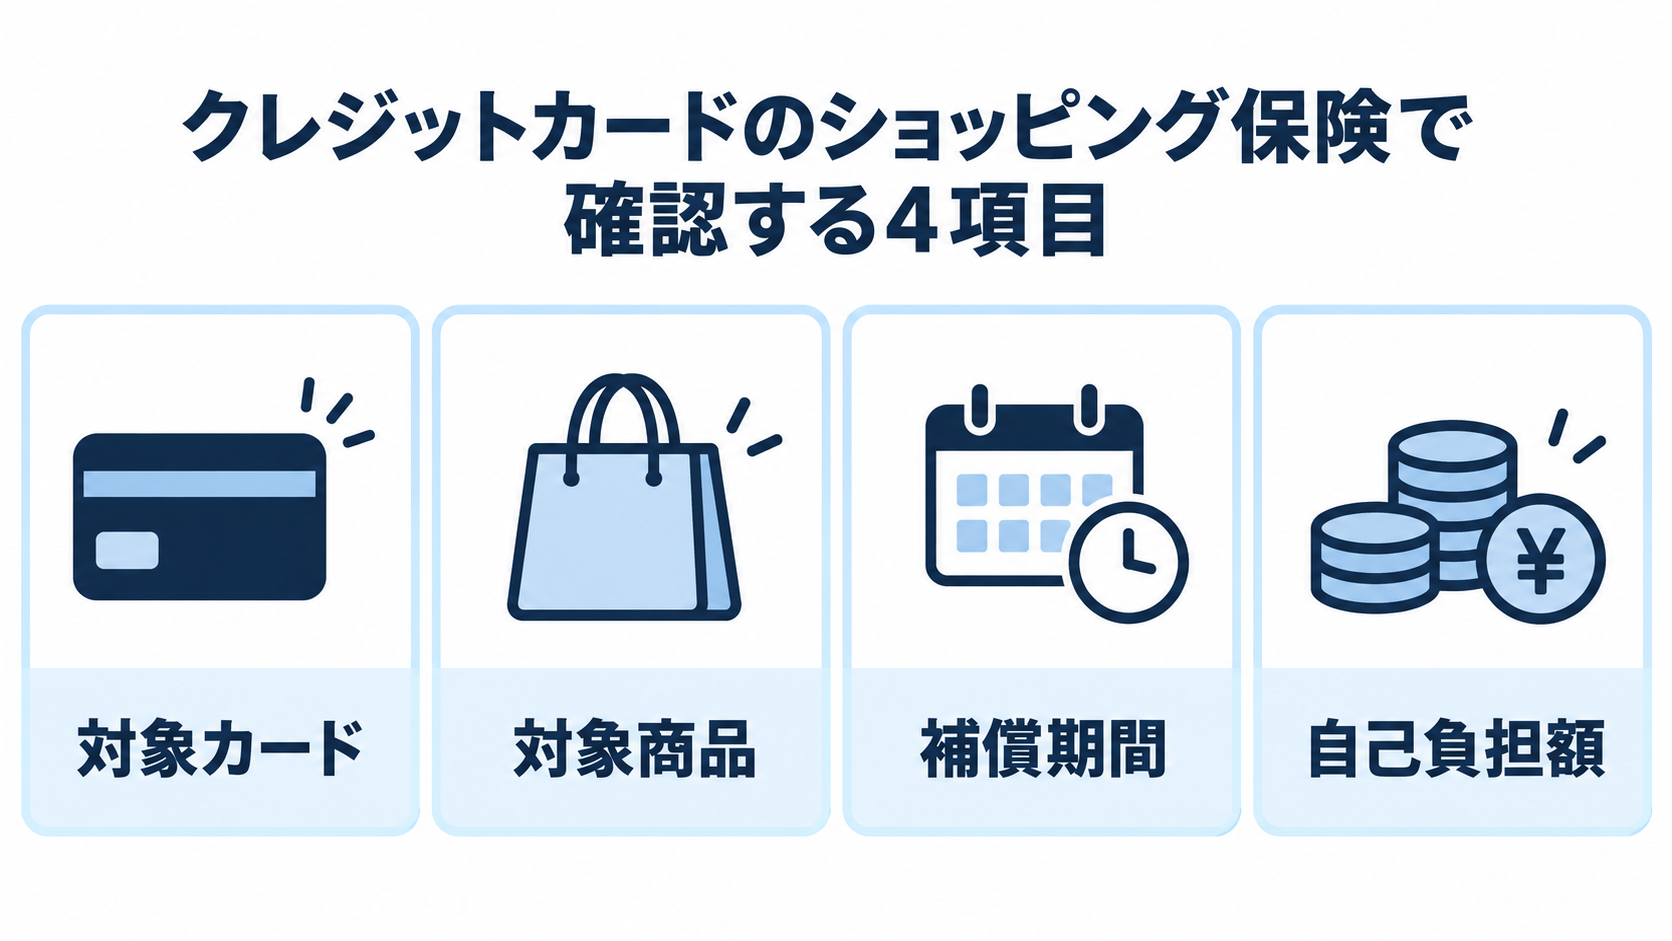
ショッピング保険で最初に確認する4項目
比較の順番は「対象カード」「対象商品」「補償期間」「自己負担額」です。補償限度額だけを見て決めると、普段の買い物には使えないカードを選びかねません。たとえば国内で一括払いをする機会が多い人は、国内利用と一括払いが対象かを先に確認します。スマートフォンを買う予定なら、その機種が補償対象から除外されていないかが重要です。限度額が大きくても、対象外なら保険金は受け取れません。
1. 対象カードと支払い方法
同じ発行会社でも、一般カードとゴールドカード、提携カードで保険が異なります。三井住友カードの公式案内では、ゴールド(NL)などにはお買物安心保険が付帯する一方、三井住友カード(NL)などは対象外とされています。また一部の一般カードでは、国内利用はリボ払いまたは3回以上の分割払いが条件です。保険のためだけにリボ払いや分割払いを選ぶと手数料がかかる場合があるため、総支払額まで比べてください。三井住友カードの公式条件を読む際は、手元のカードの正式名称と支払い方法を照らし合わせましょう。分割払いの費用については分割払いの解説も参考になります。
2. 対象商品と事故の種類
家電や衣類なら必ず対象、という一律の決まりはありません。保険ごとに除外品目があり、携帯電話やその付属品、自転車、動植物、食料品などが挙げられることがあります。JCBのプレミアムカード向け案内も、スマートフォンなど一部の品物は対象外と明記しています。高価な品物ほど、買う前に品目名を約款で調べたいところです。盗難と置き忘れも違います。JCBは置き忘れや紛失に起因する損害を対象外と案内しています。故障、経年劣化、初期不良、配送中の破損などは、事故の性質や契約により扱いが変わるため、販売店の返品・メーカー保証・配送会社の補償と分けて確認します。
3. 補償期間の起点
「購入から何日間か」もカード別です。三井住友カードの対象カードでは、公式案内に購入日とその翌日から200日間という記載があります。JCBゴールドの案内では購入日から90日間です。配送品は到着日が起点になる場合があります。日数を暗記するより、購入日、到着日、事故日を記録し、選ぶカードの最新規定と照合するほうが確実です。通販で購入する人は、注文メールに加え、発送通知や配達完了の記録も残すと確認しやすくなります。
4. 自己負担額と支払い限度
自己負担額は保険金から差し引かれる金額です。三井住友カードの上記対象カードは1事故3,000円、JCBプレミアムカードの案内も1事故3,000円とされていますが、すべてのカードが同条件ではありません。仮に修理費が自己負担額以下なら、保険で受け取れる金額はない可能性があります。年間限度額が数百万円と表示されていても、その金額が個々の商品について必ず支払われるわけではありません。購入額、修理可能性、損害額、保険約款の計算方法を踏まえて判断されます。
どんな買い物で役立つ?使い方から考える
ショッピング保険が役立ちやすいのは、購入後しばらく持ち歩く物や、旅行先で購入する品物など、偶然の破損・盗難に備えたい場面です。ただし実際に補償されるかは商品と事故の条件次第です。まず自分の年間の買い物を振り返り、保険を重視する購入が年に何回あるかを数えます。日用品を少額ずつ買う人と、高額な対象品を購入する予定がある人では、保険の価値が違います。
ネット通販では、注文した時点で保険対象になると決めつけないことが大切です。支払カード、決済方法、商品の到着日、購入証明の保存先を確認します。販売店の返品期間やメーカー保証の対象も先に見ると、事故が起きたときに連絡先を選びやすくなります。通販用カードを全体で比較したい場合はネット通販向けカードの選び方へ進んでください。
カード選びは保険単体ではなく総費用で比べる
保険付きのカードを探すときは、年会費、ポイントの実質価値、日常の利用先、支払日も同じ表に並べます。年会費を払って保険を得ても、対象になる買い物がほとんどなければ費用に見合いません。反対に、すでに必要な特典を使うゴールドカードを検討しているなら、ショッピング保険は追加の判断材料になります。保険金を受け取ることを前提に年会費の元を取る計算は避けましょう。保険は不測の損害への備えで、確実な収益ではありません。
比較表を自分で作るなら、列は「正式なカード名」「年会費」「国内・海外の対象」「一括払いの扱い」「除外品目」「補償期間」「自己負担額」「年間限度額」「事故時の連絡先」にします。空欄があるカードは申込みを急がず、公式案内から埋めます。年会費の考え方は無料カードと有料カードの比較、カード全体の選択基準はクレジットカードの選び方を参照してください。
公式情報で比較する具体例
三井住友カードの公式ページでは、ゴールド(NL)などの対象カードについて、国内・海外利用、補償限度額300万円、1事故3,000円の自己負担、購入日とその翌日から200日間の対象期間を案内しています。一方、三井住友カード(NL)は同じページで対象外です。名前が似ていても付帯の有無が違う、という点が比較の核心です。この数字は2026年10月に確認した公式表示で、申込み時点の条件を再確認してください。
JCBプレミアムカードの公式ページでは、対象カードで購入した品物の偶然の破損・盗難について、国内外で年間最大500万円、1事故3,000円の自己負担と案内しています。ただし対象となるのはプレミアムカードであり、一部カードや品物には条件があります。購入時の売上票が必要と明記されているので、買い物の記録を保管する習慣が重要です。JCBゴールドの個別案内には購入日から90日間の説明があります。複数カードを比べる際には、補償期間と年会費を同じ基準で見ましょう。
上記は代表例であり、どちらが万人に最適という結論にはなりません。三井住友カードの一般カードでは国内利用のリボ・分割払い条件があり、手数料が生じる場合があります。また保険約款や提携カードの扱いは変わり得ます。公式のカード詳細画面で保険の付帯を確認し、保険会社の普通保険約款・特約、申請期限を合わせて読むのが申込み前の最終チェックです。
購入後にしておくと困らないこと
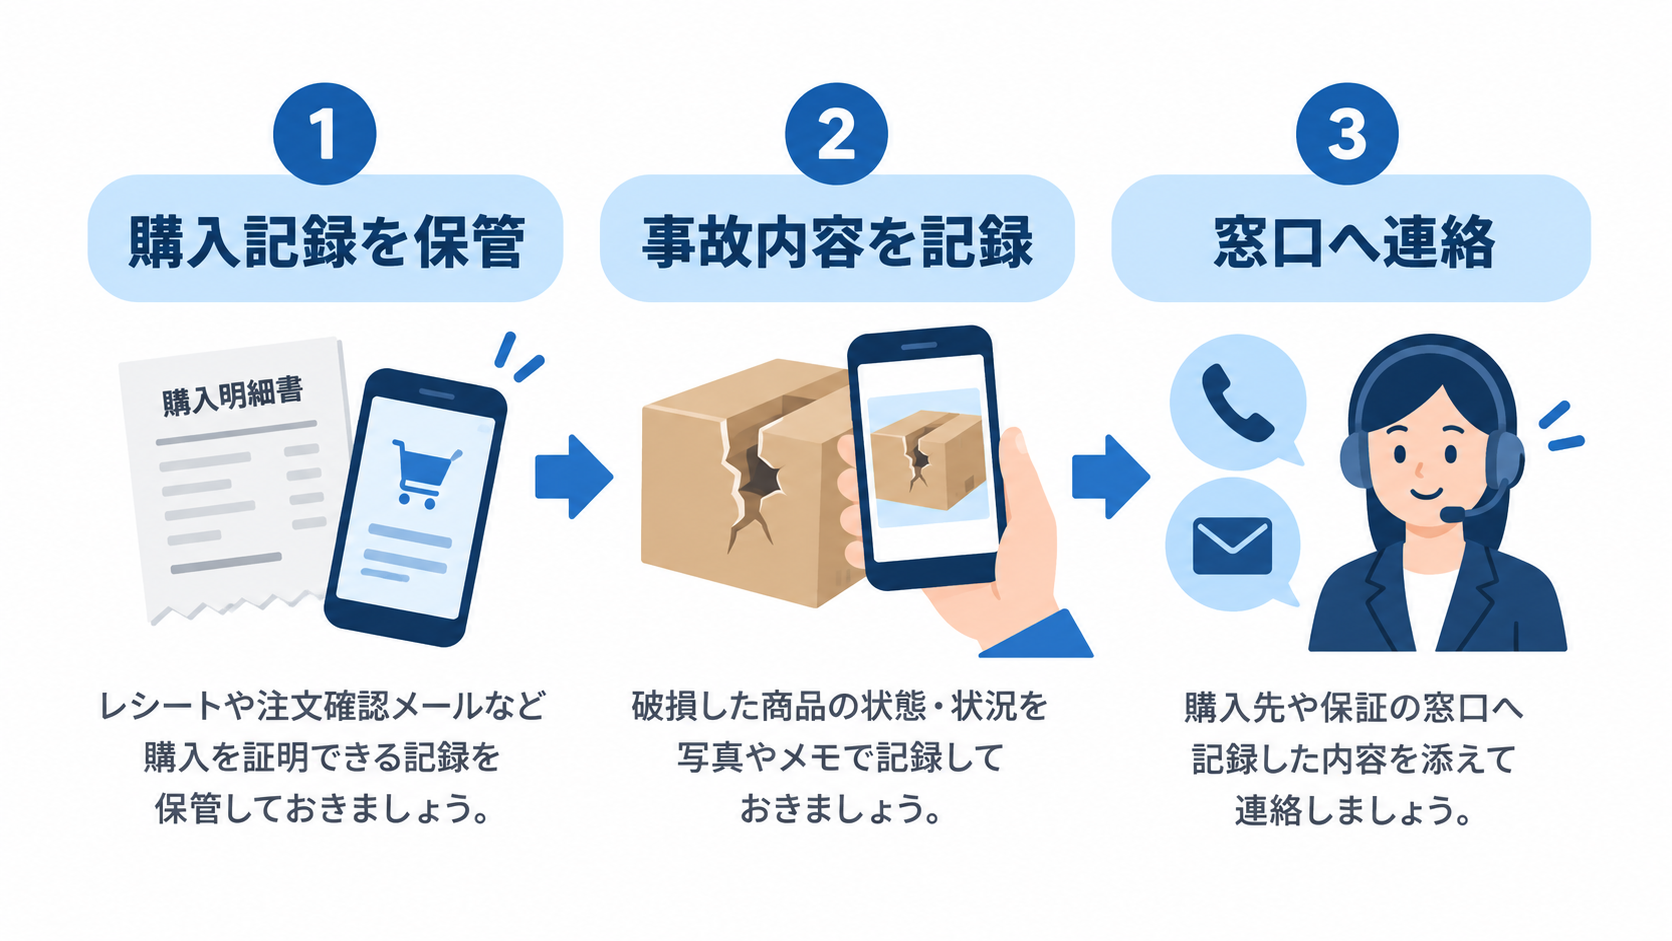
カードで支払ったことを示す明細、注文確認メール、領収書または売上票、商品名と購入日が分かる画面を保管します。家族カードで購入した場合は、誰がどのカードで支払ったかも残します。レシートの感熱紙は時間がたつと読みにくくなるので、必要な範囲で写真やPDFを保管しておくと便利です。ただしカード番号の全桁やセキュリティコードを不用意に共有しないでください。
商品が届いたら到着日と状態を確認します。通販の箱が傷んでいた場合、開封前から写真に残します。店頭購入品も、購入後に気づいた問題が初期不良なのか後の事故なのかを説明できるよう、発見時刻や状況をメモするとよいでしょう。初期不良と判断できるなら、まず販売店やメーカーの窓口が適切な場合があります。どこに連絡すべきか迷ったら、カード会社の保険窓口に状況を伝え、必要書類と期限を確認します。
破損や盗難が起きたときの進め方
まず安全を確保し、損害の拡大を防ぎます。破損した品物は勝手に修理・廃棄せず、写真を撮って状態を残してください。盗難の場合は、状況に応じて警察への届出が必要になることがあります。申請で必要な書類は契約や事故の種類で異なるため、カード会社または指定された保険デスクへ早めに連絡します。「いつ・どこで・何を・いくらで・どのカードで買い、いつどのように損害が起きたか」を時系列で伝えられると、必要資料を確認しやすくなります。
保険窓口から求められた場合に備え、購入票、カード利用明細、修理見積書、事故現場や品物の写真、盗難の届出に関する記録を整理します。必要書類や事故通知の期限はカードごとに異なるので、ネット上の一般論だけで判断せず、保険の正式な案内に従ってください。JCBの案内は売上票の保管を明記しています。申請後も、審査結果が出るまでは資料を残しましょう。保険金支払いは事故の内容と約款に基づいて判断されます。
よくある疑問
スマートフォンもショッピング保険で補償されますか?
一律に「補償される」とは言えません。JCBプレミアムカードの公式案内はスマートフォン等を一部対象外品として挙げ、三井住友カードの案内も携帯式通信機器と付属品を主な対象外商品に含めています。スマートフォン向けに別の保険サービスがあるカードも、付帯条件は別です。購入前に機種と事故の種類を、利用予定のカードの最新約款で確認してください。
置き忘れた商品は盗難として申請できますか?
置き忘れと盗難は同じではありません。JCBの公式FAQは、置き忘れまたは紛失に起因する損害は支払い対象外と明記しています。事故の状況を正確に窓口へ伝え、判断を仰いでください。
家族カードで購入した商品は対象ですか?
カードの規定によります。三井住友カードの案内では対象カードの本会員と家族会員などが対象とされ、JCBプレミアムカードの案内でも対象カードで購入した本会員または家族会員を挙げています。ただしカード名、決済、商品や事故の条件は別途満たす必要があります。家族カードの仕組み全体は家族カードの解説をご覧ください。
年会費無料カードにも保険はありますか?
有無はカードごとに違います。年会費が無料という表示だけで付帯を推測しないでください。カード詳細の「保険」欄と対象外の注意書きを確認し、支払い条件がある場合は手数料も含めて比較します。自分の買い物では保険が使えないなら、年会費やポイント還元など別の価値を優先する判断も合理的です。
申込み前の最終チェック
比較対象を二枚に絞ったら、具体的な買い物を想定して表を埋めてみましょう。たとえば国内で一括払いで購入する家電なら、国内一括払いが保険の対象か、品目は除外されていないか、事故まで何日補償されるかを順に見ます。旅行先で買う品物なら海外利用の条件と帰国後の事故の扱いを確認します。購入時の店頭表示やネット広告の短い説明だけでは判断せず、カードの正式名称に対応する保険案内を開くことが大切です。条件が不明な点は申込み前にカード会社へ確認し、回答の日時と内容を控えておくと安心です。
保険の限度額は「受け取れる金額の予想」ではありません。自己負担額を引く前提に加え、修理可能な商品なら修理費と購入額の扱いを確かめます。少額の買い物を何度もする人は、自己負担額のために保険を使う場面が少ない可能性もあります。反対に高額な対象品を購入する人でも、購入時の支払い方法が条件から外れれば利用できません。年会費だけでなく、保険が役立つ確率を自分の買い物の内容から考えてください。
まず、補償を重視する買い物を具体的に一つ挙げてください。その品物が対象で、普段の支払い方法でも条件を満たし、購入場所も対象かを調べます。次に、補償期間・自己負担額・限度額を比較し、年会費やポイントの価値を加味します。最後に、事故時の連絡先と必要な購入記録を確認します。この順番なら「高い限度額」という広告表示だけに引っ張られず、日常に合うカードを絞れます。
比較する候補が決まったら、公式サイトの申込条件と保険の最新規定を開き、名称が一致するか見直しましょう。保険の内容は改定されるため、この記事の確認日である2026年10月の情報だけで申込みを決めず、必ず申込画面で最終確認してください。ショッピング保険はカード選びの一要素です。自分が実際に使う買い物と費用の両方から判断することが、納得できる1枚につながります。